
Südkoreas Kospi bricht um 8 % ein und löst 10. Circuit-Breaker dieses Jahres aus; SK Hynix und Kioxia fallen um über 11 %, da Sorgen um KI-Finanzierungen Asien erfassen
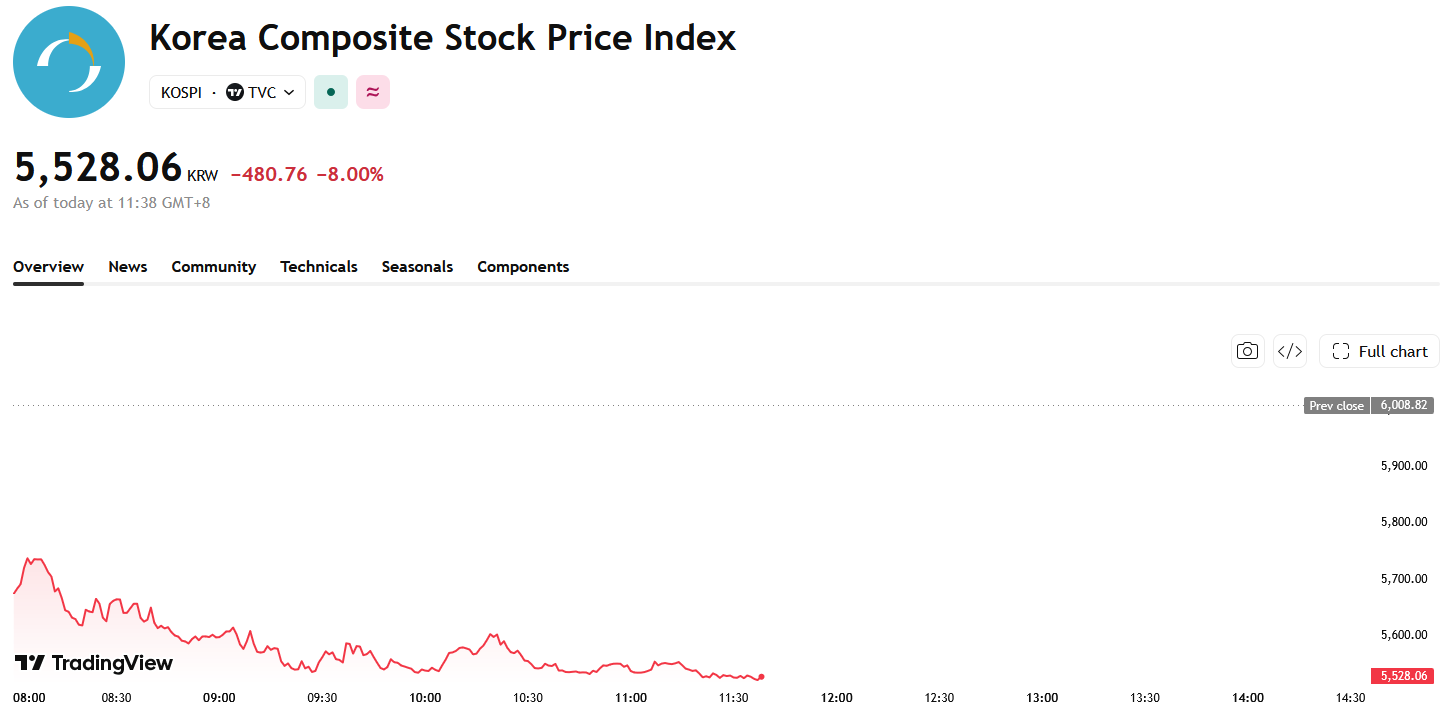
TradingKey – Am 15. Oktober hat sich der Ausverkauf bei asiatischen Tech-Aktien weiter verschärft. Der südkoreanische KOSPI-Index weitete seine Tagesverluste auf über 8 % aus und löste eine Handelsunterbrechung (Circuit Breaker) aus, die den Aktienhandel für 20 Minuten aussetzte. Dies war bereits das zehnte Mal in diesem Jahr, dass am südkoreanischen Aktienmarkt ein Circuit Breaker ausgelöst wurde.
Quelle: TradingView
Der KOSPI fiel an sieben Handelstagen in Folge und büßte in diesem Zeitraum kumuliert rund 21 % ein – seine längste Verlustserie seit September 2024 –, womit er auf ein Tief seit Ende Juli rutschte. Als die beiden Schwergewichte des südkoreanischen Marktes gaben SK Hynix im Tagesverlauf um mehr als 11 % nach, während Samsung Electronics um fast 10 % fiel. Konzentrierte Verkäufe bei beiden Unternehmen verstärkten den Rückgang des Index direkt.
Die Talfahrt im Tech-Sektor griff auch auf Japan über, wo der Nikkei-225-Index zeitweise um etwa 5 % nachgab und damit auf Kurs für seinen größten Tagesverlust seit dem 9. März war. KI- und Halbleiterunternehmen wie die SoftBank Group, Kioxia und Tokyo Electron führten die Verluste an. Darunter fielen SoftBank um mehr als 9 %, während Kioxia um über 11 % nachgaben, was darauf hindeutet, dass Anleger ihr Engagement in hoch bewerteten Technologiewerten deutlich reduzieren.
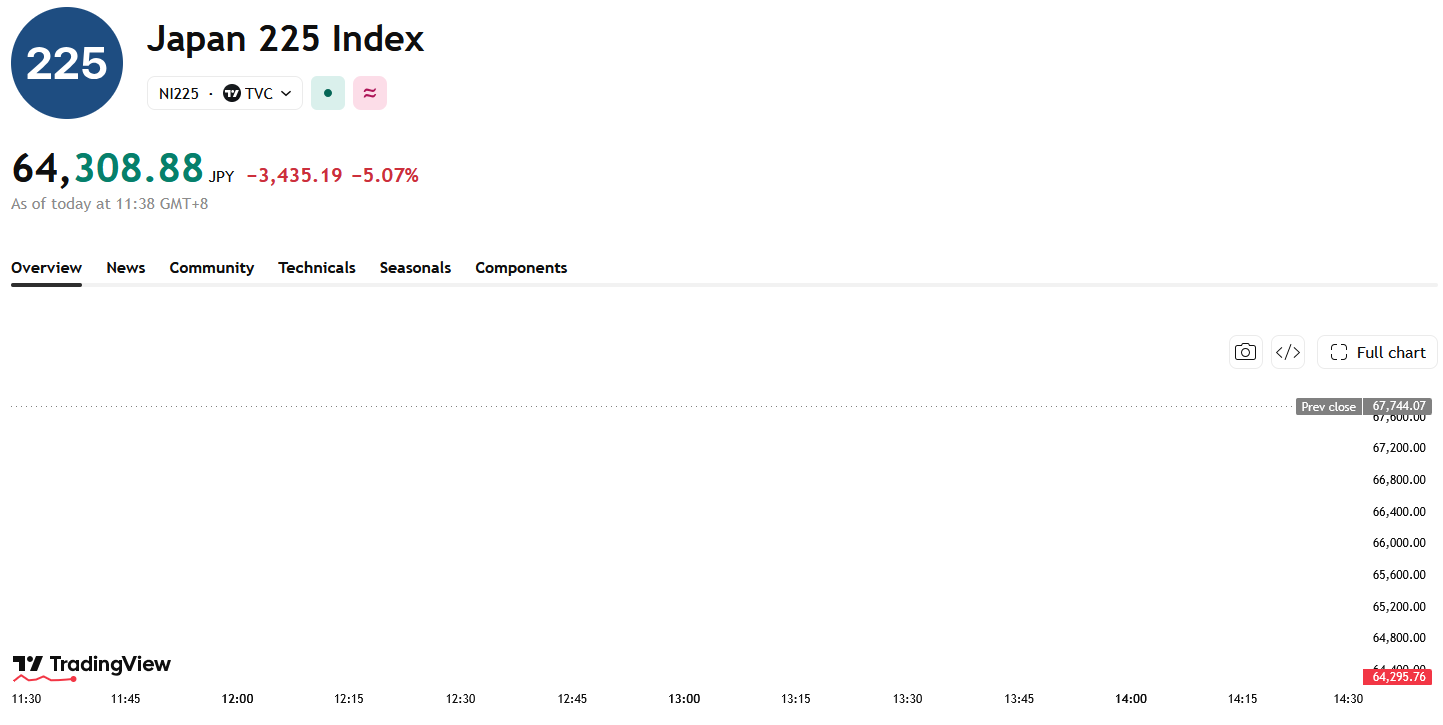
Quelle: TradingView
Der unmittelbare Auslöser für diese Korrekturwelle an den asiatischen Aktienmärkten war die sich wieder erwärmende US-Inflation. Im September stieg der US-Verbraucherpreisindex im Vergleich zum Vormonat um 0,6 % und im Jahresvergleich um 3,7 %, was jeweils über den Markterwartungen lag. Rasch steigende Energiekosten schürten bei Anlegern die Sorge, dass der Inflationsdruck länger anhalten könnte und die US-Notenbank Federal Reserve gezwungen sein könnte, die Zinsen weiter anzuheben oder auf einem hohen Niveau zu belassen.
Mit dem Anstieg der Renditen US-amerikanischer Staatsanleihen begann der Markt, die Finanzierungskosten von Investitionen in die KI-Infrastruktur neu zu bewerten. Der Aufbau von Rechenzentren, Grafikprozessoren (GPUs) und fortschrittlichen Speicherkapazitäten erfordert enormes Kapital. Das zuvor durch günstige Finanzierungen gestützte Expansionsmodell könnte in einem Umfeld steigender Zinsen unter höheren Schuldendienst- und Refinanzierungsdruck geraten. Halbleiterunternehmen, die zuvor von einer durch den KI-Boom getriebenen hohen Bewertung profitierten, wurden folglich zum Hauptziel von Kapitalabflüssen.
Solche Bedenken kamen zuerst am US-Markt auf, wo der aufmerksam beobachtete Philadelphia Semiconductor Index an sechs Handelstagen in Folge nachgab und rund 1,6 Billionen US-Dollar an Marktkapitalisierung vernichtete. Obwohl Samsung Electronics und ASML kürzlich vergleichsweise starke Finanzergebnisse vorlegten, konnten die positiven Zahlen die Zweifel der Anleger hinsichtlich der Bewertungen, der Zinsen und der Nachhaltigkeit der KI-Investitionen nicht ausräumen.
Ein Einbruch sowohl der Aktien- als auch der Anleihekurse von CoreWeave verstärkte die Verunsicherung am Markt weiter. Die Aktie des KI-Cloud-Anbieters stürzte am Mittwoch um über 15 % ab, während die Kurse einiger seiner Unternehmensanleihen auf etwa 80 % des Nennwerts fielen. Dies trieb die Renditen auf rund 15 % in die Höhe – ein Bereich, der gewöhnlich als hochriskant gilt. CoreWeave ist beim Aufbau von Rechenzentren stark auf Fremdkapital angewiesen, und die rasch steigenden Fremdkapitalkosten des Unternehmens werden vom Markt als Schlüsselbarometer zur Überwachung von KI-Kreditrisiken gesehen.
Für den südkoreanischen Markt sind die Auswirkungen der Abkühlung bei den KI-Titeln besonders ausgeprägt. Samsung Electronics und SK Hynix besitzen ein hohes Gewicht im KOSPI und sind beide Kernakteure in den globalen Lieferketten für DRAM und HBM-Speicher (High-Bandwidth Memory). Die Märkte hatten zuvor darauf gesetzt, dass die Nachfrage nach KI-Servern den HBM-Aufwandszyklus über das Jahr 2028 hinaus aufrechterhalten würde, was beiden Aktien deutliche Kursgewinne bescherte. Nun beginnt das Kapital zu hinterfragen, wie lange sich Speicherpreise, Kunden-Investitionsausgaben und die Höchststände bei der Profitabilität der Branche halten lassen.
Jo Hyunik, Investmentmanager bei Iroom Investment Advisory in Seoul, geht davon aus, dass sich die schwache Marktstimmung weiter aufbaut. Bis mehr Klarheit über den US-Zinspfad und die Ergebnisse der Zwischenwahlen vorliegt, dürften asiatische Aktien weiterhin eine hohe, primär von Kapitalflüssen getriebene Volatilität aufweisen.
Unterdessen merkte Kang Dae-kwon, CEO von Life Asset Management, an, dass die Bewertungen südkoreanischer Aktien auf ein niedriges Niveau gefallen seien und weitere Kursverluste allmählich Kaufgelegenheiten eröffnen könnten, sofern der Finanzierungsdruck im KI-Sektor nachlässt. Mit anderen Worten: Günstige Bewertungen allein reichen nicht aus, um eine Marktwende herbeizuführen; Anleger müssen erst sehen, dass die Fremdkapitalkosten der Unternehmen sinken und KI-Investitionen stabile Cashflows generieren.
Empfohlene Artikel


