
Marvell-Aktienkursprognose: Reine Aktienübernahme von Lumentum drückt Aktie auf fast Siebenmonatstief, während wichtige Unterstützung bei 110 $ auf dem Prüfstand steht
TradingKey - Marvell Technology (MRVL) gab eine reine Aktienübernahme von Lumentum (LITE) bekannt, woraufhin die Aktie unter anhaltenden Verkaufsdruck geriet. MRVL schloss am Donnerstag mit einem Minus von 16,43 % bei 133,55 US-Dollar, markierte im Tagesverlauf ein Tief von 132,54 US-Dollar und fiel damit wieder in die Nähe eines Siebenmonatstiefs zurück.
Der Markt stellt die langfristige Nachfrage nach optischer Kommunikation im KI-Bereich nicht infrage; vielmehr besteht die Sorge, dass Marvell einen zu hohen Preis gezahlt hat, um das entsprechende Geschäft zu stärken. Gemäß der Vereinbarung erhalten Lumentum-Aktionäre für jede gehaltene LITE-Aktie 4,5 Marvell-Aktien. Die Transaktion impliziert einen Unternehmenswert von rund 115 Milliarden US-Dollar, was einem Aufschlag von etwa 23,9 % gegenüber dem Aktienkurs vor Bekanntwerden der Nachricht entspricht. Nach Abschluss der Transaktion wird der Anteil der bisherigen Marvell-Aktionäre auf etwa 67 % sinken, während die Lumentum-Aktionäre rund 33 % am fusionierten Unternehmen halten werden.
Warum eine reine Aktienübernahme sowohl MRVL- als auch LITE-Aktien belastet
Anders als bei einem festen Barangebot basiert die Transaktion auf einem festen Umtauschverhältnis, sodass der tatsächliche Übernahmewert von Lumentum im Gleichschritt mit dem Aktienkurs von Marvell schwankt. Gibt MRVL nach, sinkt auch die Gegenleistung, die den LITE-Aktionären zusteht, was dazu führt, dass sich beide Aktien gegenseitig nach unten ziehen.
Für die bestehenden Aktionäre von Marvell ist die Aktienverwässerung die Hauptsorge. Die Lumentum-Aktionäre werden künftig rund ein Drittel der Anteile am fusionierten Unternehmen halten, weshalb Marvell auf ein schnelleres Umsatzwachstum, eine Margenausweitung und Kostensynergien angewiesen ist, um die Auswirkungen der neu ausgegebenen Aktien auf das Ergebnis je Aktie auszugleichen.
Auch die schiere Dimension des Deals hat die Skepsis am Markt verstärkt. Da das Eigenkapital von Lumentum dabei mit rund 102,5 Milliarden US-Dollar bewertet wird, übertrifft die Transaktion nicht nur sämtliche früheren Übernahmen von Marvell, sondern macht auch mehr als die Hälfte der Marktkapitalisierung des Unternehmens vor Bekanntgabe des Deals aus. Analysten weisen darauf hin, dass die Transaktion Lumentum mit etwa dem 33-Fachen des operativen Kerngewinns der nächsten zwölf Monate bewertet, was deutlich über dem Branchenmedian von rund dem 16-Fachen liegt.
Da der Abschluss der Transaktion erst für das erste Halbjahr 2028 erwartet wird, sehen sich die Anleger zudem einer längeren Phase der Unsicherheit gegenüber. In dieser Zeit müssen beide Seiten die Genehmigungen der Aktionäre und Aufsichtsbehörden einholen und sich zugleich gegen Risiken wappnen, etwa dass Kunden zu alternativen Anbietern abwandern oder die geschäftliche Integration langsamer vorankommt als erwartet.
Kann Strategie für optische KI-Kommunikation kostspielige Übernahme rechtfertigen
Aus Sicht der Branchenlogik verfolgt die Übernahme von Lumentum durch Marvell ein klares strategisches Ziel. Da die Rechenkapazitäten in KI-Rechenzentren immer weiter zunehmen, stoßen traditionelle Kupferverbindungen bei den Anforderungen an Bandbreite, Übertragungsreichweite und Energieverbrauch zunehmend an ihre Grenzen. Optische Verbindungen entwickeln sich daher schrittweise zu einer kritischen Infrastruktur innerhalb von Server-Clustern sowie zwischen Rechenzentren.
Marvell verfügt über Netzwerkchips, kundenspezifische KI-Chips und Produkte für die Konnektivität in Rechenzentren, während Lumentum auf Laser, optische Komponenten und Hochgeschwindigkeits-Kommunikationstechnologie spezialisiert ist. Nach dem Zusammenschluss können beide Unternehmen elektrische Verbindungstechnik und optische Technologie auf einer einheitlichen Plattform zusammenführen und Cloud-Computing-Kunden Komplettlösungen anbieten, die von Chips über Netzwerke bis hin zur optischen Übertragung reichen.
Das Management prognostiziert, dass der adressierbare Markt des kombinierten Unternehmens auf 550 Milliarden US-Dollar anwachsen wird, bei einem Potenzial für jährliche Kostensynergien von über 1 Milliarde US-Dollar. Zudem erwartet Marvell, dass sich die Transaktion im ersten vollen Jahr nach dem Abschluss gewinnsteigernd auf den Non-GAAP-Gewinn je Aktie auswirken wird.
Allerdings wird es einige Zeit dauern, bis sich diese Vorteile in den Finanzergebnissen niederschlagen. Kurzfristig muss Marvell Integrationskosten, eine gestiegene Fertigungskomplexität und höhere Umsetzungsrisiken verkraften. Sollte sich das Wachstum der KI-Investitionsausgaben verlangsamen oder sollten fÿhrende Cloud-Service-Provider verstärkt auf eigene Lösungen für die optische Kommunikation setzen, könnten auch die der Akquisition zugrunde liegenden Wachstumserwartungen nach unten korrigiert werden.
Wall Street senkt Ratings und Kursziele, da der Markt den Transaktionswert neu bewertet
Nach der M&A-Ankündigung kühlte sich die Stimmung der Analysten gegenüber Marvell spürbar ab. TD Cowen stufte Marvell von „Buy“ auf „Hold“ herab und senkte das Kursziel drastisch von 350 auf 175 US-Dollar. Das Analysehaus ist der Ansicht, dass die strategische Ausrichtung der Lumentum-Übernahme zwar attraktiv sei, es jedoch weiterhin Bedenken hinsichtlich der Transaktionsstruktur und des Zeitpunkts der Umsetzung gebe. Zudem prognostiziert TD Cowen, dass der Deal nach Vollzug den Gewinn je Aktie von Marvell im Jahr 2028 um einen mittleren einstelligen Prozentsatz verwässern könnte.
Auch die Bank of America stufte Marvell von „Buy“ auf „Neutral“ herab und senkte das Kursziel von 400 auf 225 US-Dollar. Zwar räumte das Institut ein, dass der Zusammenschluss eine umfassende Plattform für elektrische und optische Konnektivität schaffen könnte, merkte jedoch an, dass jährliche Kostensynergien von mehr als 1 Milliarde US-Dollar die Auswirkungen der Aktienverwässerung nicht zwangsläufig ausgleichen dürften. Darüber hinaus erhöhen ein längerer Transaktionszeitplan und potenzielle Kundenkonflikte die Unsicherheit für die künftige Geschäftsintegration.
Die zunehmende Zurückhaltung der Analysten deutet darauf hin, dass der Markt nicht den technologischen Wert von Lumentum infrage stellt, sondern vielmehr den Preis neu berechnet, den Marvell für diese Vermögenswerte zahlt. Für ein Halbleiterunternehmen, das sich beim Ausbau der KI-Infrastruktur noch in der Expansionsphase befindet, erfordern F&E-Investitionen, Kapazitätsaufbau und Kundenaufträge ohnehin bereits beträchtliches Kapital. Kommt nun noch eine Großübernahme hinzu, muss das Management unter Beweis stellen, dass die finanziellen Mittel und das Eigenkapital ausreichend hohe Renditen erwirtschaften können.
Unterdessen muss das fusionierte Unternehmen Marvell auch Herausforderungen in den Kundenbeziehungen bewältigen. Das Unternehmen kooperiert nicht nur mit KI-Chipherstellern wie Nvidia, sondern bedient auch große Cloud-Dienstleister und Kunden für kundenspezifische Chips. Da sich der Geschäftsbereich von elektrischer Konnektivität auf ein breiteres Spektrum optischer Produkte ausweitet, könnten Kunden die Wettbewerbsdynamik sowie die Vorkehrungen zur Trennung technischer Informationen unter den Zulieferern neu bewerten. Sollten Kunden Bedenken hegen, dieselbe Lieferkette mit Konkurrenten zu teilen, könnten bestimmte Aufträge beeinträchtigt werden.
Technische Analyse der Marvell-Aktie: Kann die Unterstützung bei 110 $ halten?
Quelle: TradingView
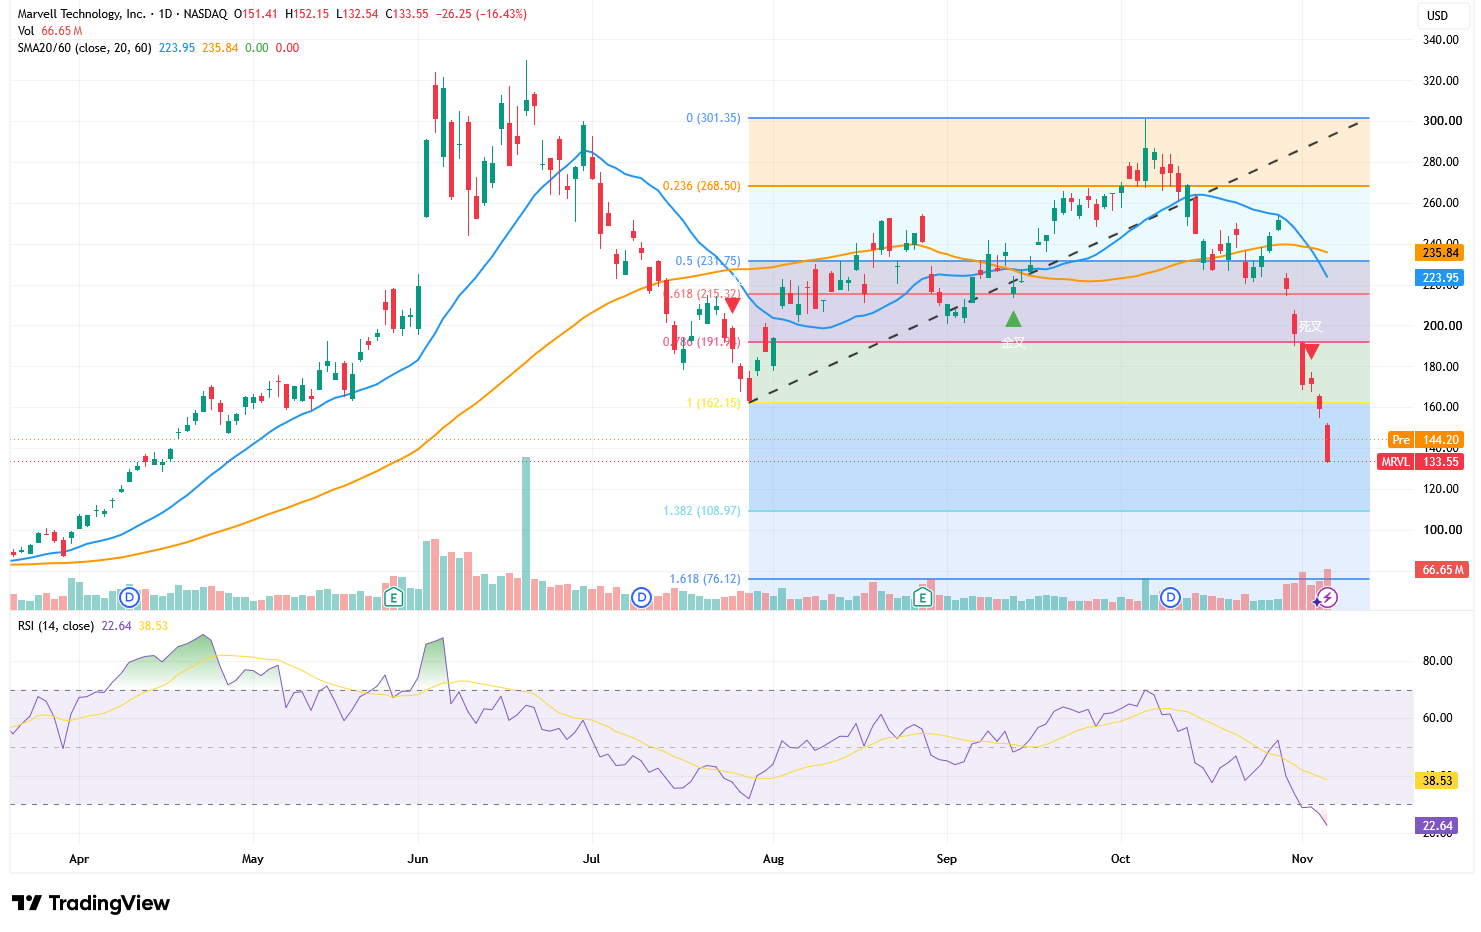
Aus technischer Sicht ist der Aktienkurs von Marvell unter hohem Handelsvolumen eingebrochen und schloss am Donnerstag bei 133,55 US-Dollar. Die Aktie hat nacheinander ihr bisheriges Tief bei 162,15 US-Dollar, die Unterstützung bei 155 US-Dollar sowie die psychologische Marke von 150 US-Dollar nach unten durchbrochen, während sie deutlich unter ihrem 20-Tage-Durchschnitt von 223,95 US-Dollar und ihrem 60-Tage-Durchschnitt von 235,84 US-Dollar notiert, was den kurz- bis mittelfristigen Trend vollständig ins Bärische drehen ließ. Auch die bisherige Aufwärtstrendlinie wurde entscheidend durchbrochen, womit die vorangegangene Erholungsstruktur weitgehend hinfällig ist.
Der RSI ist auf 22,64 gefallen und befindet sich damit tief im überverkauften Bereich. Obwohl es kurzfristig zu einer technischen Gegenbewegung kommen kann, bedeutet ein überverkaufter Zustand nicht, dass sich bereits ein Boden gebildet hat. Auf der Oberseite liegt das Hauptaugenmerk zunächst auf der Widerstandszone von 144–150 US-Dollar, mit weiterem Widerstand bei 160–162 US-Dollar; erst eine Rückeroberung von 162 US-Dollar würde für eine erste Entlastung von den aktuellen Abwärtsrisiken sorgen.
Die zentrale Unterstützung nach unten liegt bei 130–135 US-Dollar, was der Konsolidierungsplattform aus der Rally von Anfang April entspricht. Schließt die Aktie unter 130 US-Dollar, könnte sie weiter fallen und 120 US-Dollar testen, gefolgt vom 1,382-Fibonacci-Extension-Niveau bei 108,97 US-Dollar (nahe 110 US-Dollar), was vom aktuellen Niveau aus einem Abwärtspotenzial von rund 18 % entspricht. Zum jetzigen Zeitpunkt sollte jede Erholung, solange der Kurs die Marke von 150 US-Dollar nicht zurückerobert, weiterhin eher als Gegenbewegung aus dem überverkauften Bereich denn als Trendwende betrachtet werden.
Empfohlene Artikel


