
Costco-Aktienkurs-Prognose: Fällt vor den Quartalszahlen auf 895 $, ist COST jetzt ein Kauf?
TradingKey - Costco (COST) wird seine Finanzergebnisse für das vierte Quartal des Geschäftsjahres 2026 nach US-Börsenschluss am 24. September bekannt geben. FactSet erwartet für das Quartal einen Umsatz von 94,86 Milliarden US-Dollar und einen Gewinn je Aktie von 6,53 US-Dollar. Neben der Ertragsentwicklung werden auch die Mitgliederzahlen, die Verlängerungsquoten sowie eventuelle Signale des Managements zu einer Sonderdividende wesentliche Einflussfaktoren auf den Aktienkurs sein.
Im Vorfeld der Ergebnisveröffentlichung zeigte sich die Aktie von Costco schwach. Am 18. September schloss die Aktie des Unternehmens bei 895,31 US-Dollar, womit sie in den vergangenen fünf Handelstagen um mehr als 2 % nachgab und gegenüber ihrem im Mai erreichten Allzeithoch um rund 18 % zurückfiel.
Worauf bei den Quartalszahlen von Costco zu achten ist
Costco hat seine Umsatzdaten für das vierte Quartal bereits im Vorfeld bekannt gegeben, sodass die Hauptspannung dieses Quartalsberichts nicht beim Umsatz liegt, sondern darin, ob sich diese Umsätze in höhere Gewinne ummünzen lassen.
Der Nettoumsatz des Unternehmens im vierten Quartal erreichte 93,9 Milliarden US-Dollar, was einem Anstieg von 11,3 % gegenüber dem Vorjahr entspricht, während die flächenbereinigten Umsätze in den USA um 10,7 % zulegten. Ohne die Berücksichtigung von Benzinpreisen und Wechselkursen stiegen die vergleichbaren Umsätze insgesamt um 6,7 %, und die Umsätze im digitalen Kanal wuchsen um 19,8 %. Der Nettoumsatz für das gesamte Geschäftsjahr 2026 belief sich auf 297,3 Milliarden US-Dollar, ein Plus von 10,2 % gegenüber dem Vorjahr. Die offiziellen Verkaufszahlen von Costco zeigen, dass die Kundenfrequenz und die Online-Nachfrage weiterhin steigen.
Da der Umsatzkonsens des Marktes von 94,86 Milliarden US-Dollar nahe am ausgewiesenen Nettoumsatz von 93,9 Milliarden US-Dollar liegt, hängt das Endergebnis weitgehend von den Einnahmen aus Mitgliedsgebühren ab. Anleger müssen das Augenmerk auf die Zahl der zahlenden Mitglieder, die Verlängerungsquoten auf dem US-amerikanischen und kanadischen Markt sowie darauf richten, ob der Anteil der höherwertigen Executive-Mitglieder weiter steigt.
Mitgliedsgebühren sind eine wichtige Quelle für die Ergebnisqualität von Costco. Das Unternehmen zieht Kunden durch niedrige Produktaufschläge an und erzielt durch hohe Verlängerungsquoten und die Skalierung der Mitgliederzahl stabile Gewinne. Dieses Modell stärkt nicht nur die Kundenbindung, sondern ermöglicht es Costco auch, auf Basis seines gewaltigen Einkaufsvolumens niedrigere Preise bei Lieferanten auszuhandeln.
Werden Sonderdividenden ein potenzieller Wachstumskatalysator?
Neben den Quartalszahlen könnte eine Sonderdividende ein direkterer potenzieller Wachstumskatalysator für den Aktienkurs von Costco sein.
Costco schüttet in der Tat regelmäßig hohe Sonderdividenden an seine Aktionäre aus. Das Unternehmen zahlte 2015 eine Sonderdividende von 5 US-Dollar je Aktie, hob diese 2017 auf 7 US-Dollar an und steigerte sie 2020 weiter auf 10 US-Dollar. Zuletzt kündigte der Konzern im Dezember 2023 eine Sonderdividende von 15 US-Dollar je Aktie an, die im Januar 2024 ausgezahlt wurde.
Bis 2026 werden daher nahezu drei Jahre seit der letzten Sonderdividende vergangen sein. Marktteilnehmer beginnen nun erneut darauf zu wetten, dass eine weitere substanzielle Ausschüttung ansteht.
Die Bank of America geht davon aus, dass Costco in den kommenden Quartalen eine Sonderdividende ankündigen könnte, und schätzt den Barbestand des Unternehmens im vierten Quartal des Geschäftsjahres auf rund 20,4 Milliarden US-Dollar. Unterdessen zitierte Barron's Marktperspektiven, wonach diese Runde bei einer Hochrechnung des Wachstumsmusters früherer Sonderdividenden etwa 22 US-Dollar je Aktie erreichen könnte.
Darüber hinaus zeigt der historische Zeitplan, dass die vergangenen Sonderdividenden von Costco nicht in einem strikt festgelegten Zyklus ausgeschüttet wurden; man kann daher keineswegs einfach davon ausgehen, dass „eine Ausschüttung nach drei Jahren garantiert ist“. Sollte das Unternehmen jedoch im Quartalsbericht oder in der Analystenkonferenz signalisieren, dass seine Liquiditätsreserven weiter wachsen, könnte der Markt dies als Zeichen für ein höheres Potenzial künftiger Kapitalrückzahlungen deuten.
Ist Costco jetzt einen Kauf wert?
Die zentralen Wettbewerbsvorteile von Costco bleiben solide. Sein Mitgliedschaftsmodell generiert hochgradig wiederkehrende Einnahmen, seine begrenzte Produktauswahl stärkt die Skaleneffekte im Einkauf sowie die Lagereffizienz und seine Eigenmarke Kirkland steigert die Preissetzungsmacht weiter. In Zeiten wirtschaftlicher Abschwächung priorisieren Verbraucher in der Regel das Preis-Leistungs-Verhältnis, was Costco ebenfalls gewisse defensive Eigenschaften verleiht.
Das Hauptproblem liegt in der Bewertung. Obwohl der Aktienkurs von seinem Höchststand um etwa 18 % nachgegeben hat, liegt das aktuelle KGV von Costco weiterhin bei nahezu 45 und damit deutlich über dem Niveau des S&P 500 Index von rund 23. Eine derart hohe Bewertung setzt voraus, dass das Unternehmen nicht nur solide Ergebnisse liefert, sondern gleichzeitig beim Mitgliederwachstum, den flächenbereinigten Umsätzen und den Gewinnspannen zulegt. Sollten die Verlängerungsraten sinken oder die Gewinne die Erwartungen leicht verfehlen, könnte der Aktienkurs weiterhin unter Druck bleiben.
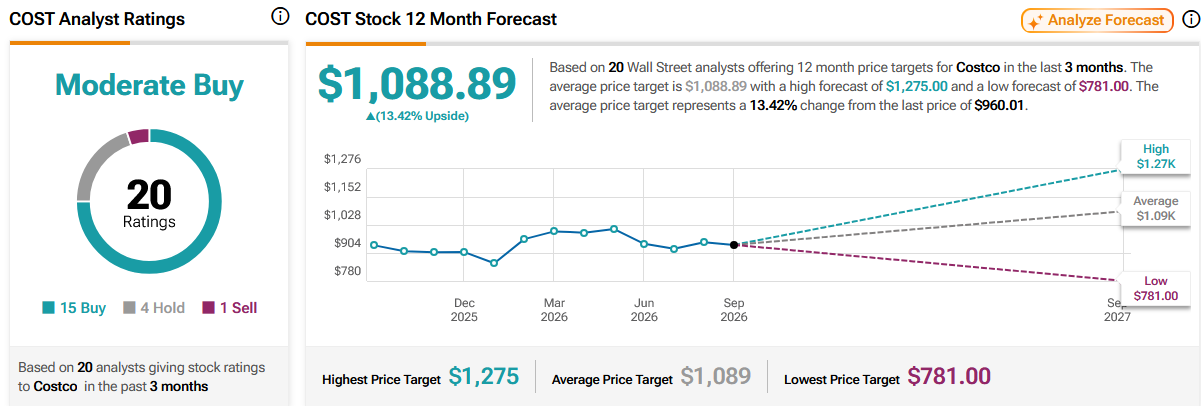
Laut Daten von TipRanks stufen von den 20 Analysten, die Costco in den vergangenen drei Monaten beobachteten, 15 die Aktie mit „Kaufen“ ein, 4 empfehlen „Halten“ und 1 empfiehlt „Verkaufen“. Das durchschnittliche 12-Monats-Kursziel liegt bei 1.088,89 US-Dollar, mit einem Höchstwert von 1.275 US-Dollar und einem Tiefstwert von 781 US-Dollar.
Quelle: TipRanks
Costco bleibt ein erstklassiges Einzelhandelsunternehmen, das langfristig Aufmerksamkeit verdient, doch ein Kurs um 895 US-Dollar kann nicht als deutlich unterbewertet gelten. Für Anleger, die auf eine Sicherheitsmarge bedacht sind, birgt ein großer Positionsaufbau auf einen Schlag vor den Quartalszahlen ein hohes Risiko; ein vernünftigerer Ansatz besteht darin, die Bestätigung durch die Ergebnis- und Mitgliederdaten abzuwarten oder Positionen in Tranchen aufzubauen.
Empfohlene Artikel


