
Nokia übertrifft im 3. Quartal die Schätzungen bei 123 % Wachstum von KI und Cloud, dennoch fällt die Aktie vorbörslich um über 3 %
TradingKey – Vor US-Börsenbeginn am 22. Oktober ET gab Nokia (NOK) seine Finanzergebnisse für das dritte Quartal 2026 bekannt. Der Nettoumsatz stieg im Jahresvergleich um 10 % auf 5,154 Milliarden Euro (ca. 5,788 Milliarden US-Dollar) und lag damit über den Markterwartungen von 5,06 Milliarden Euro; das vergleichbare Betriebsergebnis kletterte um 35 % auf 605 Millionen Euro und übertraf die Marktschätzungen von 454 Millionen Euro.
Die Umsätze mit KI- und Cloud-Kunden wuchsen im Jahresvergleich um 123 % und der Auftragseingang stieg um 118 %, was zu einem wesentlichen Treiber des Geschäftswachstums wurde.
Allerdings sank das ausgewiesene Betriebsergebnis von Nokia im dritten Quartal im Jahresvergleich um 22 % auf 196 Millionen Euro, und die ausgewiesene operative Marge fiel von 5,4 % im Vorjahreszeitraum auf 3,8 %, was hauptsächlich auf höhere Restrukturierungs- und Integrationskosten zurückzuführen war.
Unterdessen senkte das Unternehmen seine Erwartung für die Konversionsrate des freien Cashflows auf Ganzjahressicht auf 35 %–55 %, was den Cashflow-Druck infolge erhöhter Investitionen in das Umlaufvermögen und einer beschleunigten Restrukturierung widerspiegelt.
Nokia hielt an seiner Prognose für das vergleichbare Betriebsergebnis für das Gesamtjahr 2026 von 2,1 bis 2,6 Milliarden Euro fest und erwartet für das vierte Quartal ein sequentielles Umsatzwachstum von 20 % bis 24 %. Ob die nachfolgende Geschäftsentwicklung die Erwartungen erfüllen kann, wird von der Realisierung der KI-Netzwerknachfrage, dem Umsatzwachstum im vierten Quartal und der Kostenkontrolle abhängen.
Bei Redaktionsschluss lag der vorbörsliche Aktienkurs von Nokia mit 3,14 % im Minus bei 8,96 US-Dollar.
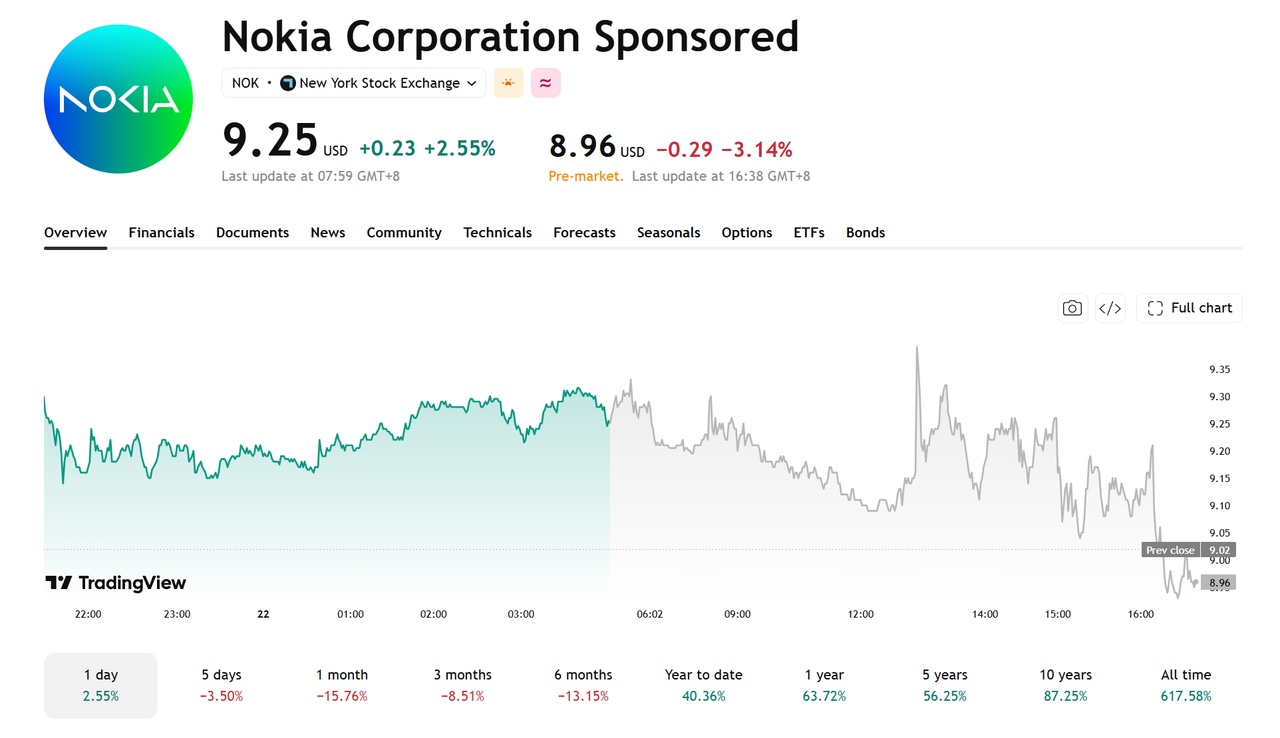
[Quelle: TradingView]
Nachfrage nach KI-Rechenzentren treibt Wachstum des Netzwerkgeschäfts an
Auf währungsbereinigter Basis stieg der Nettoumsatz von Nokia im Geschäftsbereich Netzwerkinfrastruktur im dritten Quartal um 15 % gegenüber dem Vorjahr, wobei die Umsätze im Bereich IP-Netzwerke um 43 % und im Bereich Optische Netzwerke um 18 % zulegten.
Im selben Zeitraum stiegen die Umsätze des Unternehmens mit KI- und Cloud-Kunden gegenüber dem Vorjahr um 123 %, während der entsprechende Auftragseingang um 118 % zulegte.
Der anhaltende Ausbau von KI-Rechenzentren treibt die Nachfrage nach Highspeed-Routing-, Switching- und optischer Transportausrüstung an. Nokia erwartet, dass das kombinierte Wachstum in den Bereichen IP-Netzwerke und Optische Netzwerke bis 2027 25 % bis 30 % erreichen wird, was über den bisherigen Wachstumsraten liegt und den Optimismus des Unternehmens hinsichtlich der Geschäftsaussichten widerspiegelt.
Künftig bleiben die Fortschritte bei der Auftragsabwicklung und Umsatzrealisierung entscheidende Beobachtungspunkte. Sofern die Beschaffung der Kunden und die Projektauslieferung den Erwartungen entsprechen, dürfte die KI-bezogene Nachfrage das Wachstum im Geschäftsbereich Netzwerkinfrastruktur weiterhin antreiben.
Nokias Cashflow-Druck erfordert weiterhin Aufmerksamkeit
Nokia senkte seine Prognose für die Free-Cashflow-Konversionsrate des Gesamtjahres 2026 von 55 % bis 75 % auf 35 % bis 55 % und hob die Erwartungen für Restrukturierungs- und damit verbundene Aufwendungen auf 1,1 Milliarden Euro an.
Das Unternehmen plant, zusätzliche 400 Millionen Euro in das Working Capital zu investieren, um die Lieferfähigkeit zu sichern und das Geschäftswachstum im Jahr 2027 zu unterstützen, während es gleichzeitig seinen Restrukturierungsprozess beschleunigt.
Trotz des anhaltenden Wachstums beim vergleichbaren Betriebsergebnis könnten höhere Investitionen in das Working Capital und Restrukturierungsaufwendungen die Cashflow-Entwicklung weiterhin belasten. Künftig wird entscheidend sein, ob sich das Geschäftswachstum wie geplant einstellt und ob das Unternehmen die Restrukturierungskosten kontrollieren sowie den Cashflow verbessern kann.
Worauf sollten Anleger als Nächstes achten?
Die künftige Entwicklung von Nokia hängt primär davon ab, ob sich das Wachstum im Geschäft mit KI-Netzwerken in nachhaltige Profitabilität übersetzen lässt. Sollten sich die Aufträge weiterhin konkretisieren und die Ergebnisse für das vierte Quartal die Erwartungen erfüllen, könnte der Markt dem Wachstumspotenzial für 2027 weitere Aufmerksamkeit schenken; schwächt sich das Umsatzwachstum hingegen ab oder nimmt der Druck auf den Cashflow zu, könnte dies eine Verbesserung der Bewertung begrenzen.
Anleger sollten sich auf den Umsatz im vierten Quartal und das vergleichbare Betriebsergebnis, die Auftragsumwandlung bei KI- und Cloud-Kunden sowie die Veränderungen beim Free Cashflow und den Restrukturierungsaufwendungen konzentrieren. Während die Nachfrage nach KI-Netzwerken Nokia Wachstumschancen bietet, hängt eine nachhaltige Unterstützung des Aktienkurses nach wie vor von Verbesserungen bei Profitabilität und Cashflow ab.
Empfohlene Artikel


