
Britisches Pfund sieht weiteres Abwärtspotenzial, da US-Renditen weiter steigen
- Das britische Pfund fällt gegenüber dem US-Dollar auf nahe 1,3225.
- Williams von der Fed sagte, es sei vernünftig zu erwarten, dass es in diesem Jahr weitere Zinserhöhungen geben werde.
- Lombardelli und Dhingra von der BoE vertreten gegensätzliche Ansichten zur wirtschaftlichen Aktivität.
Das britische Pfund (GBP) gibt während der europäischen Handelssitzung am Donnerstag um 0,12 % auf nahe 1,3225 gegenüber dem US-Dollar (USD) nach. GBP/USD steht unter Druck und könnte weiter nachgeben, da die Renditen von US-Staatsanleihen weiter steigen, während die Erwartung fest verankert ist, dass die Federal Reserve (Fed) die Zinsen in diesem Jahr erneut anheben wird.
Im europäischen Handel erreichen die Renditen 10-jähriger US-Staatsanleihen mit 5,15 % ein neues 19-Jahres-Hoch. Die stark steigenden Renditen von US-Staatsanleihen haben auch den US-Dollar gestärkt. Zum Zeitpunkt der Erstellung dieses Artikels notiert der US Dollar Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, 0,15 % höher bei nahe 101,32 und damit auf dem höchsten Stand seit acht Wochen.
US-Dollar - heute
Die folgende Tabelle zeigt die prozentuale Veränderung von US-Dollar (USD) gegenüber den aufgeführten Hauptwährungen heute. US-Dollar war am stärksten gegenüber dem Schweizer Franken.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.08% | 0.10% | 0.25% | 0.09% | 0.13% | 0.06% | 0.26% | |
| EUR | -0.08% | 0.01% | 0.18% | 0.02% | 0.04% | -0.04% | 0.16% | |
| GBP | -0.10% | -0.01% | 0.17% | -0.04% | 0.01% | -0.05% | 0.15% | |
| JPY | -0.25% | -0.18% | -0.17% | -0.20% | -0.13% | -0.24% | -0.03% | |
| CAD | -0.09% | -0.02% | 0.04% | 0.20% | 0.06% | -0.05% | 0.17% | |
| AUD | -0.13% | -0.04% | -0.01% | 0.13% | -0.06% | -0.09% | 0.12% | |
| NZD | -0.06% | 0.04% | 0.05% | 0.24% | 0.05% | 0.09% | 0.24% | |
| CHF | -0.26% | -0.16% | -0.15% | 0.03% | -0.17% | -0.12% | -0.24% |
Die Heatmap zeigt die prozentuale Entwicklung der wichtigsten Währungen im Vergleich zueinander. Die Basiswährung wird aus der linken Spalte ausgewählt, während die Notierungswährung aus der oberen Zeile ausgewählt wird. Wenn Sie zum Beispiel US-Dollar aus der linken Spalte auswählen und sich entlang der horizontalen Linie zum Japanischer Yen bewegen, wird die prozentuale Veränderung in der Box als USD (Basis)/JPY (Notierungswährung) angezeigt.
Das CME FedWatch Tool zeigt eine Wahrscheinlichkeit von fast 55 % dafür, dass die Fed die Zinsen in beiden verbleibenden geldpolitischen Sitzungen in diesem Jahr anheben wird.
Mitglieder des Fed-Vorstands haben ebenfalls vor weiteren Zinserhöhungen in diesem Jahr gewarnt, da die hohe Inflation eine zentrale Herausforderung darstellt.
Williams verweist auf Widerstandsfähigkeit und KI-Nachfrage und hält die Tür für eine weitere Fed-Zinserhöhung offen
Williams von der Fed hielt eine Rede, die beim FXS Speechtracker mit 7,2/10 bewertet wurde und damit deutlich über dem historischen Durchschnitt von 6,2/10 lag. Dies unterstreicht einen Ton, der trotz der Anerkennung, dass die Abwärtsrisiken für die maximale Beschäftigung nachgelassen haben und die US-Wirtschaft eine "bemerkenswerte Widerstandsfähigkeit" zeigt, weiterhin klar auf die Inflationsherausforderung fokussiert bleibt. Die Betonung der "ziemlich starken Nachfrage durch KI", der Notwendigkeit, die Inflation "zeitnah" wieder auf das Ziel zu bringen, und die Bemerkung, dass es "vernünftig sei, bis zum Jahresende eine weitere Zinserhöhung zu sehen", selbst wenn die explizite Forward Guidance zurückgefahren wird und Unsicherheit über die Persistenz höherer Renditen eingeräumt wird, deuten insgesamt auf eine vorsichtige, aber weiterhin hawkishe geldpolitische Haltung hin, die den Dollar insgesamt stützen sollte.
Der FXS Fed Sentiment Index fiel um 0,18 Punkte auf 148,63 und signalisiert damit einen leichten Rückgang der wahrgenommenen Hawkishness, obwohl der Index weiterhin tief im hawkishen Bereich und deutlich über der neutralen 100-Marke liegt. Diese Konstellation deutet darauf hin, dass der Markt Williams im Vergleich zum etablierten Baseline-Wert am Rand etwas weniger hawkish einstuft, er aber weiterhin klar mit einer Fed-Tendenz übereinstimmt, die weitere Straffungen im Spiel hält und den Dollar gegenüber renditeschwächeren Währungen stützt.
Beim Pfund Sterling vertreten Beamte der Bank of England (BoE) gegensätzliche Ansichten hinsichtlich des geldpolitischen Ausblicks.
Lombardelli von der BoE verweist auf eine bedingte Straffungsneigung, da die Energierisiken anhalten
BoE-Stellvertretende Gouverneurin Clare Lombardelli erzielt beim FXS Speechtracker 8,4/10, exakt im Einklang mit dem historischen Durchschnitt der Sprecherin, was eher auf ein durchgehend hawkisches Profil als auf eine frische Überraschung hindeutet. Die Betonung, dass die Politik „zunehmend wahrscheinlich straffer werden muss“, falls die erhöhten Energiepreise anhalten, zusammen mit der Einschätzung, dass das Lohnwachstum für das Inflationsziel weiterhin zu hoch ist, untermauert eine klare Straffungstendenz, auch wenn zugleich anerkannt wird, dass die Geldpolitik nicht mechanisch auf Schwankungen der Energiepreise reagieren sollte.
Die Rede unterstreicht, dass der Bank Rate weiterhin restriktiv bleibt, aber weiter steigen könnte, wenn das Zusammenspiel zwischen der zugrunde liegenden Wirtschaft und höheren Energiekosten die Inflation aufrechterhält, was eine leicht hawkishere Tendenz gegenüber dem aktuellen Kurs markiert. Für GBP stützen die bedingte Straffungsrhetorik und der Fokus auf eine lohngetriebene Persistenz der Inflation die Erwartungen höherer Zinsen für länger, was in der Regel unterstützend für die Währung ist, während der Verweis auf die Abhängigkeit von Daten und Nachfragerisiken das Aufwärtspotenzial dämpft, indem der Pfad künftiger Schritte ausdrücklich von den eingehenden Aktivitäts- und Disinflationssignalen abhängig gemacht wird.
Im Gegensatz zu BoE's Lombardelli , die die Notwendigkeit von Zinserhöhungen unterstützte, falls die Energiepreise erhöht bleiben, sagte die BoE-Entscheidungsträgerin Swait Dhingra, dass es Anzeichen für nachlassenden Preisdruck und Schwäche auf dem Arbeitsmarkt des Vereinigten Königreichs (UK) gebe.
Dhingras Rede bei der BoE erzielt beim FXS Speechtracker 3,2/10, exakt im Einklang mit dem historischen Durchschnitt der Sprecherin, was auf keine nennenswerte Veränderung im Gesamtton hindeutet. Die Betonung, dass die finanziellen Bedingungen im Vereinigten Königreich bereits „viel Straffungsarbeit“ geleistet hätten, zusammen mit einem „ziemlich schwachen“ Arbeitsmarkt und Sorgen über die Energiepreise im Winter, lenkt die Botschaft in Richtung einer vorsichtigen, wachstumssensiblen Haltung, die für GBP leicht dovish ist.
Gleichzeitig deuten die Ermutigung hinsichtlich der aktuellen Preisentwicklung und das Ausbleiben breit angelegter Preisanstiege wie im Jahr 2022 auf eine geringere Inflationspersistenz hin und stärken damit das Argument gegen weitere aggressive Straffungen. Der Fokus auf Zweitrundeneffekte durch die Energiepreise im Winter hält ein bedingtes Inflationsrisiko auf dem Radar, doch die Gesamtheit der Aussagen spricht für eine BoE, die eher abwarten und beobachten als GBP durch zusätzliche Zinserhöhungen nach oben treiben will.
GBP/USD Technische Analyse
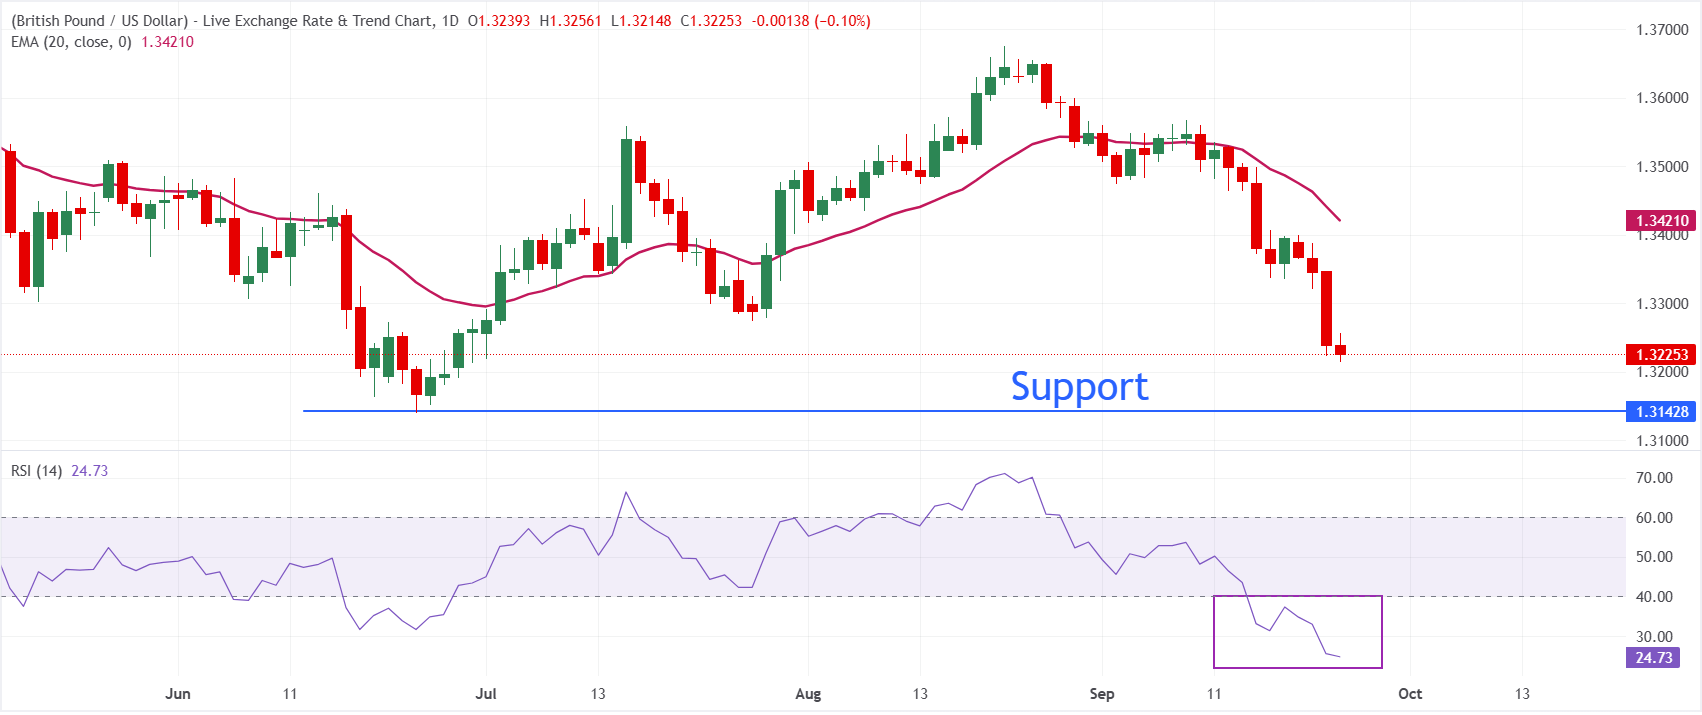
Im Tageschart notiert GBP/USD bei 1,3225 und behält damit eine bärische kurzfristige Tendenz bei, da der Spotpreis weiterhin klar unter dem exponentiellen 20-Perioden-Durchschnitt (EMA) bei 1,3421 liegt. Das Paar hat seinen Rückgang von den jüngsten Hochs ausgeweitet, und der EMA fungiert nun als unmittelbarer Widerstand, der jede Erholungsbewegung begrenzt, während der Relative Strength Index (14) um 24,7 ein überverkauftes Momentum signalisiert, das die Abwärtsbewegung verlangsamen, aber nicht unmittelbar umkehren könnte.
Auf der Oberseite liegt der erste Widerstand beim 20-Tage-EMA nahe 1,3421, und ein nachhaltiger Durchbruch über diese Hürde wäre nötig, um den aktuellen Abwärtsdruck zu lindern und eine deutlichere Erholung zu ermöglichen. Nach unten könnte das Paar seinen Rückgang in Richtung des Jahrestiefs (YTD) bei 1,3140 ausweiten.
(Die technische Analyse dieser Nachricht wurde mit Hilfe eines KI-Tools erstellt. Mehr erfahren.)
Zentralbanken - Häufig gestellte Fragen (FAQ)
Zentralbanken wie die US-Notenbank oder die Europäische Zentralbank haben die Aufgabe, Preisstabilität zu gewährleisten. Dies erreichen sie, indem sie die Zinsen anpassen und so die Inflation kontrollieren.
Zentralbanken haben ein zentrales Instrument, um die Inflation zu steuern: den Leitzins. Zu festgelegten Terminen veröffentlicht die Bank ihre Zinsentscheidung, in der sie den Leitzins entweder beibehält, senkt oder anhebt. Dies beeinflusst die Zinssätze von Sparguthaben und Krediten, was wiederum Auswirkungen auf das Spar- und Investitionsverhalten der Wirtschaft hat. Zinserhöhungen werden als geldpolitische Straffung bezeichnet, Zinssenkungen als geldpolitische Lockerung.
Eine Zentralbank agiert häufig unabhängig von der Politik. Bevor Mitglieder in den geldpolitischen Rat berufen werden, durchlaufen sie verschiedene Anhörungen und Prüfungen. Jedes Mitglied bringt dabei seine eigene Überzeugung mit, wie die Zentralbank Inflation steuern und die Geldpolitik gestalten sollte. Befürworter einer lockeren Geldpolitik, die niedrige Zinsen und günstige Kredite fördern, um das Wirtschaftswachstum anzutreiben – selbst auf Kosten einer leicht über 2 % liegenden Inflation –, werden als „Tauben“ bezeichnet. „Falken“ hingegen bevorzugen höhere Zinsen, um Sparen zu belohnen, und sehen es als ihre Priorität, die Inflation unter Kontrolle zu halten, bis sie bei oder unter 2 % liegt.
Normalerweise wird jede Sitzung einer Zentralbank von einem Vorsitzenden oder Präsidenten geleitet, der zwischen den verschiedenen Lagern – den sogenannten „Falken“ und „Tauben“ – einen Konsens herstellen muss. Kommt es zu einem Patt bei der Abstimmung, entscheidet der Vorsitzende und verhindert so eine 50:50-Stimmengleichheit über mögliche geldpolitische Anpassungen. Der Vorsitzende hält zudem regelmäßig öffentliche Reden, in denen die aktuelle geldpolitische Ausrichtung und zukünftige Erwartungen kommuniziert werden – diese können oft live mitverfolgt werden. Das Ziel einer Zentralbank ist es, ihre geldpolitischen Maßnahmen umzusetzen, ohne dabei heftige Schwankungen bei Zinssätzen, Aktienmärkten oder der eigenen Währung auszulösen. Bereits vor geldpolitischen Sitzungen geben die Mitglieder ihre Einschätzungen indirekt an die Märkte weiter. In den letzten Tagen vor einer Sitzung herrscht jedoch eine „Blackout-Periode“, während der die Mitglieder keine öffentlichen Äußerungen machen dürfen, bis die neuen Maßnahmen offiziell verkündet wurden.
Empfohlene Artikel


