
Yen fällt nach US-VPI auf ein Drei-Wochen-Tief und macht dann alles wieder wett
- USD/JPY erreicht ein Drei-Wochen-Hoch knapp unter 159,00 und fällt dann wieder in die Nähe von 158,00 zurück.
- Der Yen ist am Mittwoch die einzige wichtige Währung, die gegenüber dem Dollar zulegt.
- Japans Kalender ist leer, und der Philadelphia-Fed-Index steht am Donnerstag an.
Der gesamte Anstieg von USD/JPY infolge der heißeren als erwarteten US-Inflationsdaten ist wieder verloren, und das Paar liegt knapp über 158,00, also unter dem Niveau vor der Veröffentlichung. Es stieg von nahe 158,50 auf knapp unter 159,00, den höchsten Stand seit dem 24. September, und fiel dann wieder zurück, als sich die Renditen von US-Staatsanleihen umkehrten.
Der Dollar legt am Mittwoch gegenüber acht anderen wichtigen Währungen zu und verliert gegenüber dem Yen. USD/JPY stieg mit der Rendite 10-jähriger US-Staatsanleihen nach der Veröffentlichung, erreichte sein Hoch kurz nach dem Renditegipfel und fiel mit ihr, als die Rendite ihren Anstieg wieder abgab.
Der Vizeminister für internationale Angelegenheiten Mimura, Japans oberster Währungsbeamter, sagte den Märkten am 28. September, sie sollten die Warnung aus Tokio und Washington zum Yen für bare Münze nehmen. Das war vier Tage nachdem USD/JPY das Hoch knapp unter 159,00 erreicht hatte, das es am Mittwoch fast wieder erreichte. Der Zinssatz der Bank of Japan (BoJ) von 1,25% gegenüber 3,75%-4,00% bei der Fed ist die Spanne, gegen die sich jede solche Warnung behaupten muss.
Im Kalender
Japan hat vor dem Wochenende nichts von Bedeutung mehr zu veröffentlichen, und die nächste Entscheidung der BoJ fällt am 30. Oktober, zwei Tage nach der Fed. Bis dahin ist der japanische Zinssatz festgelegt, sodass US-Daten und alles, was Tokio zum Yen sagt, die verbleibenden Einflussfaktoren für das Paar sind.
Für den Philadelphia-Fed-Index für Oktober wird am Donnerstag ein Rückgang auf 28,4 von 37,8 erwartet, und am selben Tag spricht Cleveland-Fed-Präsident Hammack. Die US-Industrieproduktion für September folgt am Freitag, erwartet wird ein Anstieg um 0,4% nach keiner Veränderung im August, und all dies erreicht USD/JPY über die Renditen von US-Staatsanleihen, denen das Paar am Mittwoch folgte.
Auf den Charts
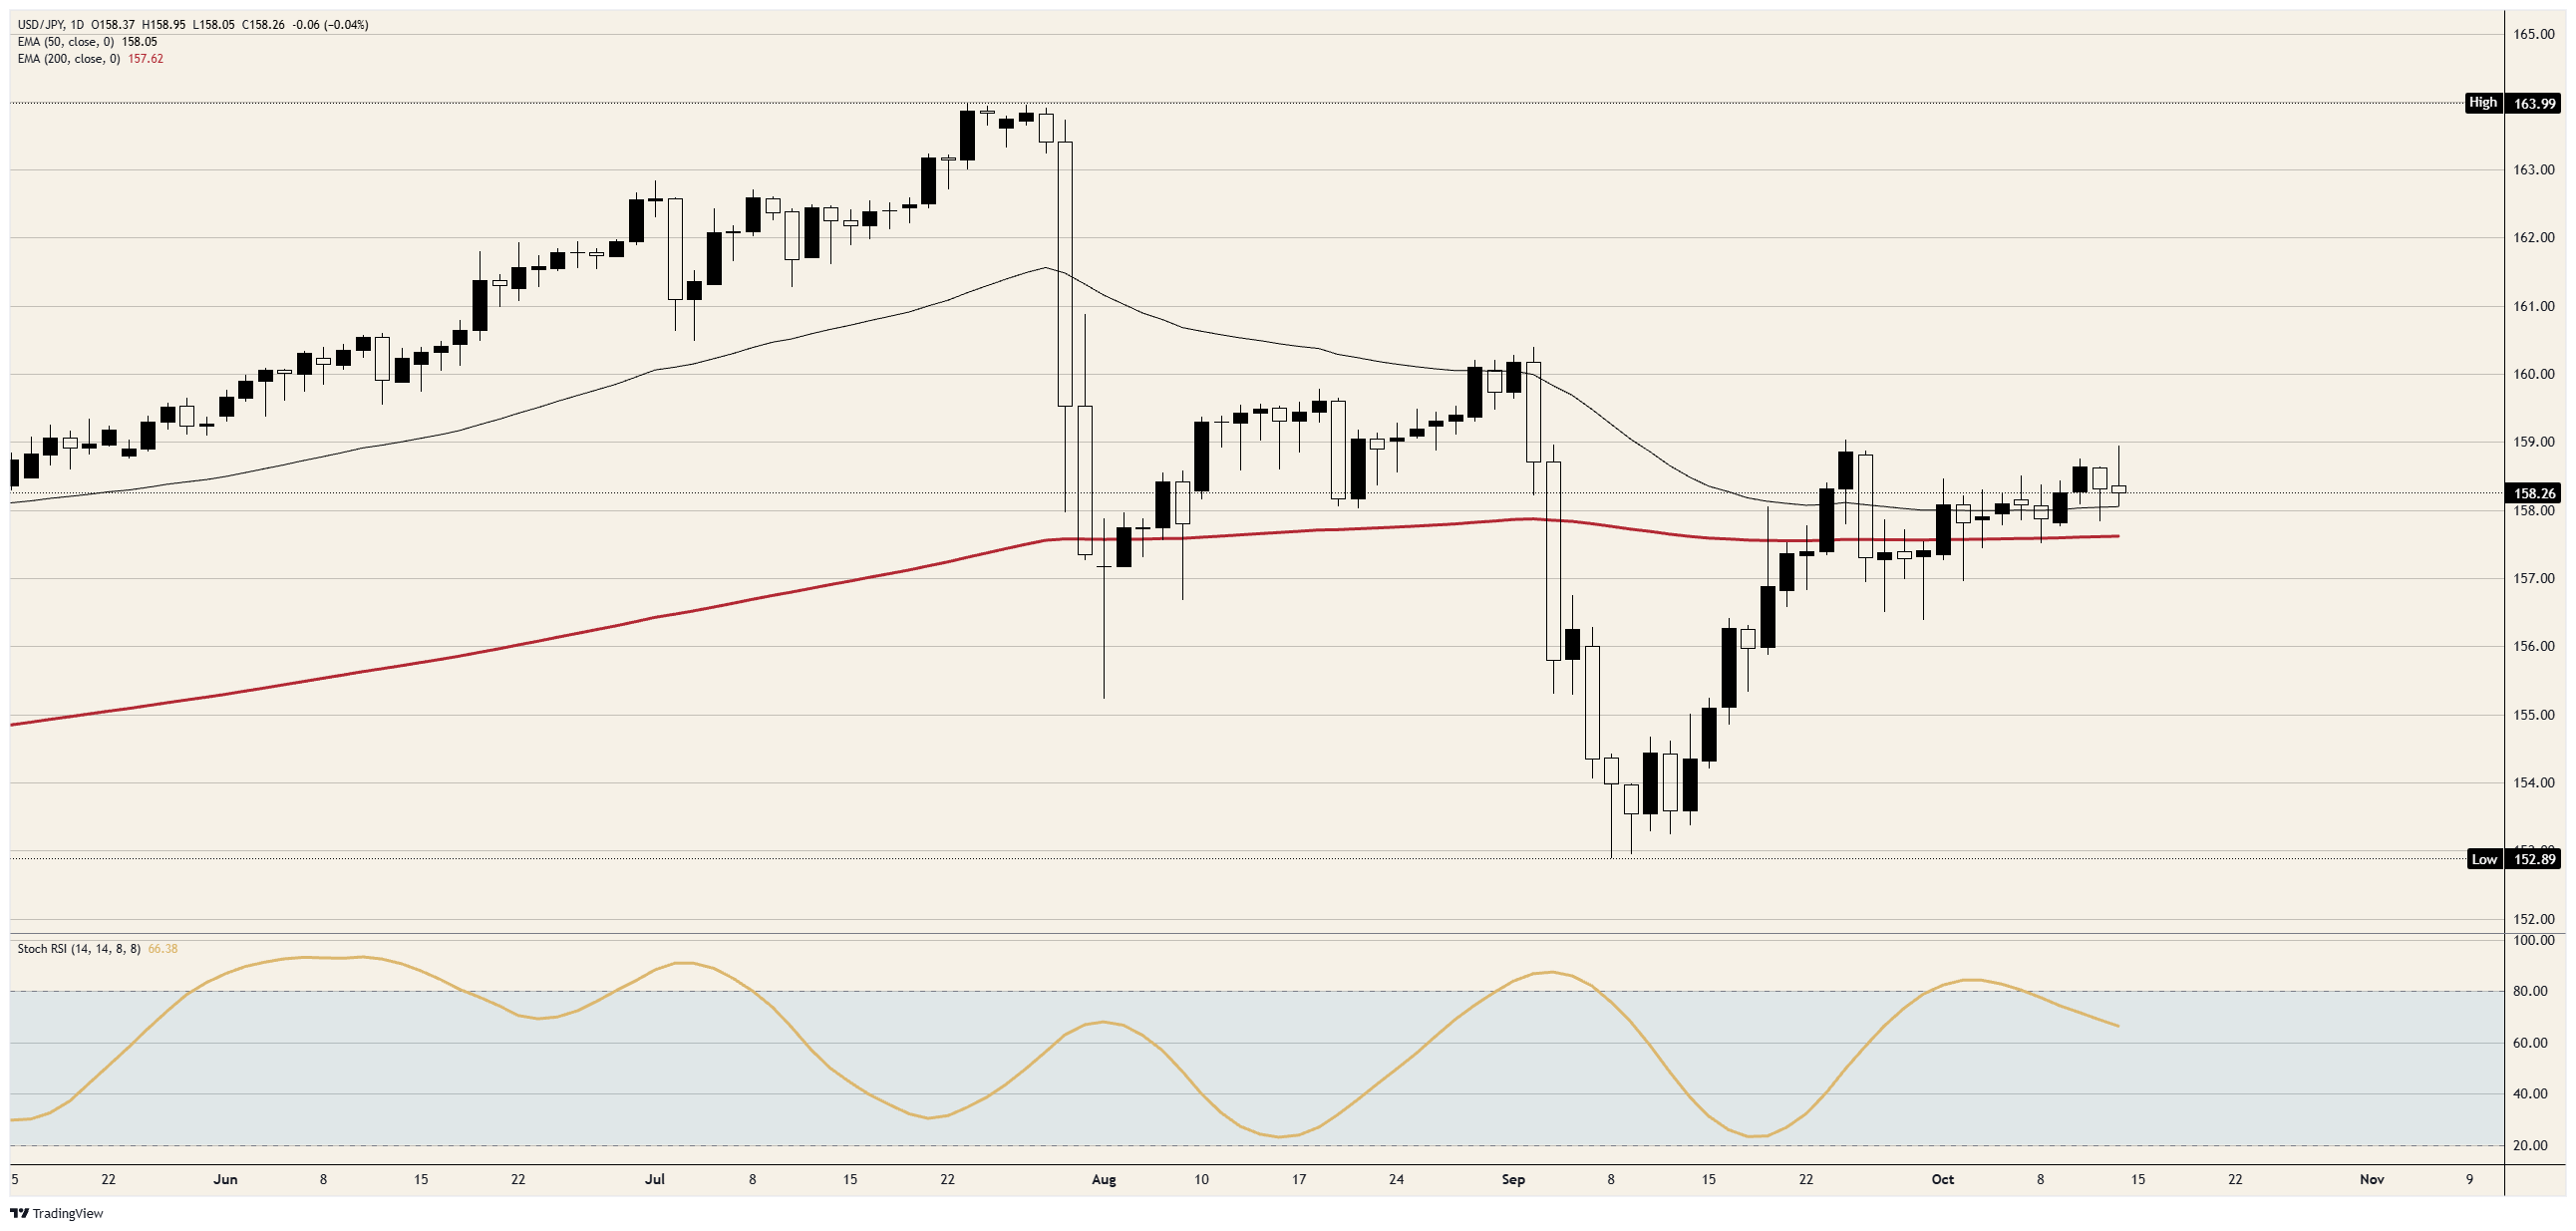
Das Hoch vom Mittwoch liegt etwas mehr als auf halbem Weg zurück auf dem Rückgang vom Hoch vom 23. Juli knapp unter 164,00 bis zum Tief vom 8. September knapp unter 153,00. Das Tagestief wurde am 50-Tage Exponential Moving Average (EMA) erreicht, der knapp über 158,00 liegt, während der 200-Tage-EMA etwas über 157,50 liegt, und das tägliche Momentum hat sich seit Anfang Oktober aus dem überkauften Bereich abgekühlt.
USD/JPY Tages-Chart
Japanischer Yen - Häufig gestellte Fragen (FAQ)
Der Wert des japanischen Yen hängt stark von der japanischen Wirtschaft, der Geldpolitik der Bank of Japan sowie von den Zinsunterschieden zu den USA ab. Auch das allgemeine Marktumfeld spielt eine Rolle.
Eines der Kernmandate der Bank of Japan ist die Stabilisierung der nationalen Währung, weshalb ihre geldpolitischen Maßnahmen maßgeblichen Einfluss auf den Yen haben. Obwohl direkte Interventionen am Devisenmarkt selten vorkommen, hat die BoJ in der Vergangenheit Schritte unternommen, um den Yen gezielt zu schwächen, meist unter Berücksichtigung der geopolitischen Beziehungen zu ihren Handelspartnern. Die ultralockere Geldpolitik der BoJ, die von 2013 bis 2024 umgesetzt wurde, hat durch eine zunehmende Divergenz gegenüber den geldpolitischen Strategien anderer großer Zentralbanken eine signifikante Abwertung des Yen verursacht. Mit der jüngsten graduellen Straffung dieser expansiven Maßnahmen zeigt der Yen Anzeichen einer Erholung.
Das Festhalten der BoJ an ihrer ultralockeren Geldpolitik hat zu einer zunehmenden Divergenz mit anderen Zentralbanken geführt, insbesondere mit der US-Notenbank. Dies begünstigt eine Ausweitung der Zinsdifferenz zwischen 10-jährigen amerikanischen und japanischen Anleihen, was den US-Dollar gegenüber dem japanischen Yen stärkt.
Der japanische Yen gilt als sogenannte „sichere Hafen“-Währung. In Zeiten von Unsicherheit oder Marktturbulenzen neigen Investoren dazu, ihr Kapital in den Yen umzuschichten, da dieser als stabil und verlässlich gilt. In solchen Phasen steigt der Wert des Yen im Vergleich zu anderen Währungen, die als riskanter eingestuft werden.
Empfohlene Artikel


