
Indische Rupie steigt - Heiße US-Inflation stützt Fed-Zinswetten nicht
- Die indische Rupie notiert nach der Veröffentlichung der US-VPI-Daten deutlich höher gegenüber dem US-Dollar.
- Höhere als prognostizierte US-VPI-Daten können die hawkischen Fed-Erwartungen nicht stützen.
- Indiens Einzelhandels- und Großhandelsinflation bleiben im September stärker.
Die indische Rupie (INR) eröffnet am Donnerstag mit fester Tendenz gegenüber dem US-Dollar (USD). Das Paar USD/INR fällt auf nahezu 94,95, da sich der US-Dollar schwächer entwickelt und die Renditen von US-Staatsanleihen nach der am Donnerstag veröffentlichten US-Verbraucherpreisindex-(VPI)-Daten für September stark unter Verkaufsdruck geraten.
US-Dollar - heute
Die folgende Tabelle zeigt die prozentuale Veränderung von US-Dollar (USD) gegenüber den aufgeführten Hauptwährungen heute. US-Dollar war am schwächsten gegenüber dem Schweizer Franken.
| USD | EUR | GBP | JPY | CAD | AUD | INR | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.54% | -0.40% | -0.25% | -0.19% | 0.25% | -0.09% | -0.60% | |
| EUR | 0.54% | 0.13% | 0.25% | 0.32% | 0.82% | 0.33% | -0.07% | |
| GBP | 0.40% | -0.13% | 0.13% | 0.19% | 0.66% | 0.30% | -0.21% | |
| JPY | 0.25% | -0.25% | -0.13% | 0.05% | 0.53% | 0.06% | -0.35% | |
| CAD | 0.19% | -0.32% | -0.19% | -0.05% | 0.45% | 0.00% | -0.41% | |
| AUD | -0.25% | -0.82% | -0.66% | -0.53% | -0.45% | -0.46% | -0.87% | |
| INR | 0.09% | -0.33% | -0.30% | -0.06% | 0.00% | 0.46% | -0.40% | |
| CHF | 0.60% | 0.07% | 0.21% | 0.35% | 0.41% | 0.87% | 0.40% |
Die Heatmap zeigt die prozentuale Entwicklung der wichtigsten Währungen im Vergleich zueinander. Die Basiswährung wird aus der linken Spalte ausgewählt, während die Notierungswährung aus der oberen Zeile ausgewählt wird. Wenn Sie zum Beispiel US-Dollar aus der linken Spalte auswählen und sich entlang der horizontalen Linie zum Japanischer Yen bewegen, wird die prozentuale Veränderung in der Box als USD (Basis)/JPY (Notierungswährung) angezeigt.
Zum Zeitpunkt der Veröffentlichung notiert der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, 0,6 % niedriger bei nahezu 101,90, nachdem er sich von seinem am Mittwoch erreichten 18-Monats-Hoch bei 102,95 zurückgezogen hat. Die Renditen zehnjähriger US-Staatsanleihen sind auf nahezu 5,10 % gefallen.
Die erste Reaktion des US-Dollars und der US-Anleiherenditen war deutlich positiv; sie gaben jedoch rasch wieder nach, da der heiße US-VPI-Bericht die hawkischen Erwartungen an die Federal Reserve (Fed) nicht anheben konnte.
Wie fielen die US-VPI-Daten aus?
Der US-VPI-Bericht zeigte, dass sich die Gesamtinflation im September auf 3,7 % im Jahresvergleich (YoY) beschleunigte, nach 3,4 % im August, während ein Wert von 3,6 % erwartet worden war. Die Kern-VPI-Inflation – ohne volatile Lebensmittel- und Energiepreise – lag bei 2,6 % YoY und damit über den Schätzungen von 2,5 % sowie dem vorherigen Wert von 2,4 %.
Auf Monatssicht stieg der Gesamt-VPI wie erwartet um 0,6 % und damit schneller als der zuvor gemeldete Wert von 0,4 %. Der Kernwert legte stetig um 0,3 % zu und übertraf damit die Schätzungen von 0,2 %.
Das CME FedWatch Tool zeigt, dass der Einfluss des heißer als erwarteten US-VPI-Berichts auf die Zinsperspektiven der Fed begrenzt bleibt. Die Wahrscheinlichkeit, dass die Fed auf der später in diesem Monat stattfindenden Sitzung die Zinsen anhebt, ist leicht auf 27 % gestiegen, nach 22 % vor der Veröffentlichung der Daten. Händler bleiben jedoch zuversichtlich, dass die Fed auf der Dezember-Sitzung eine Zinserhöhung vornehmen wird.
Die indische Rupie hatte bereits dank neuer RBI-Maßnahmen besser abgeschnitten
Die indische Währung hatte sich in dieser Woche bereits besser entwickelt, nachdem die Reserve Bank of India (RBI) entschlossene Maßnahmen ergriffen hatte, um die Nachfrage nach dem US-Dollar einzudämmen.
Analysten bei Commerzbank erklärten in einer Notiz, dass die RBI mehrere gezielte Maßnahmen umgesetzt habe, darunter „eine spezielle USD-Fazilität für staatliche Ölvermarktungsunternehmen und eine Senkung der Schwelle für INR-Derivate ohne zugrunde liegenden Vermögenswert auf 5 Mio. USD von 100 Mio. USD.“
Die Bank fügt hinzu, dass die RBI außerdem „eine neue Foreign Exchange Risk Reserve (FERR) eingeführt hat, die verlangt, dass 20% des Nominalwerts jeder FX-Derivat-Transaktion über 2 Mio. USD bei der Zentralbank gehalten werden.“
Steigende Inflation in Indien unterstützt weitere Zinserhöhungen der RBI
In dieser Woche fielen Indiens CPI-Daten für September sowohl auf Einzelhandels- als auch auf Großhandelsebene stärker aus und untermauern damit die Argumente für eine weitere Zinserhöhung der RBI in diesem Jahr. In der vergangenen Woche hob die RBI ihren Leitzins Repo Rate um 25 Basispunkte (bps) auf 5,50% an und änderte ihren Kurs von „neutral“ zu „kalibrierter Straffung“.
Am Montag lag Indiens Einzelhandels-CPI bei 5,54% und damit über den Erwartungen von 5,4% sowie über dem August-Wert von 4,82%, bleibt jedoch innerhalb der Toleranzspanne der RBI von 2%-6%. Die WPI-Inflationsdaten vom Mittwoch lagen bei 11,39% und damit deutlich über dem vorherigen Wert von 9,92%.
USD/INR Technische Analyse
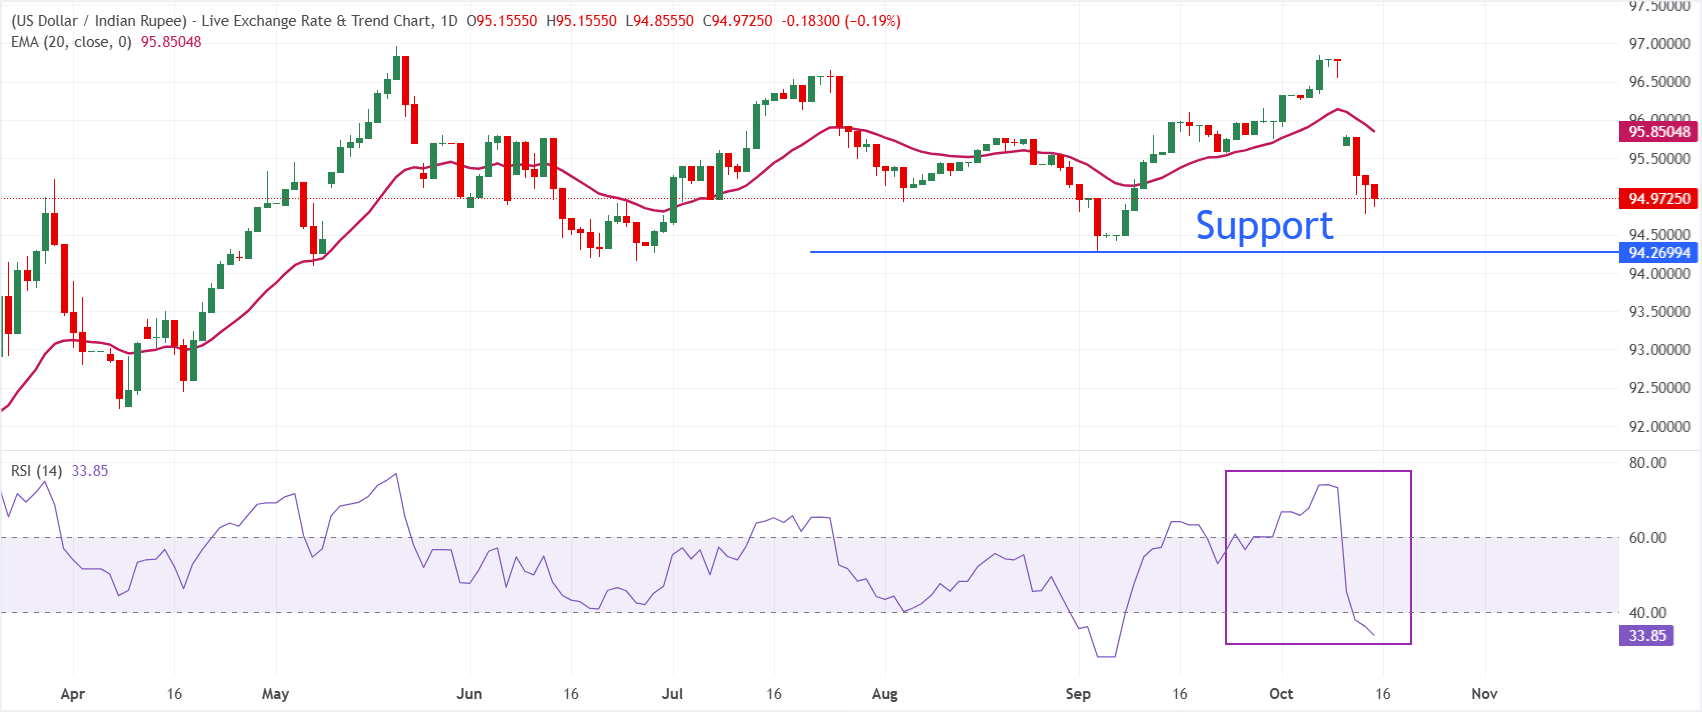
Im Tageschart notiert USD/INR bei 94,97 und behält damit einen bärischen kurzfristigen Bias bei, da der Spot unter dem 20-Perioden-Exponential Moving Average (EMA) bei 95,85 bleibt. Der darüber liegende EMA deutet darauf hin, dass Erholungen anfällig bleiben, während der Relative Strength Index (RSI) bei 33,9 knapp über dem überverkauften Bereich liegt, was darauf hindeutet, dass das Abwärtsmomentum weiterhin dominiert, aber bereits etwas an Intensität verliert.
Auf der Oberseite wird der erste Widerstand klar durch den 20-Perioden-EMA bei 95,85 definiert, und ein anhaltender Durchbruch über diese Barriere wäre erforderlich, um den aktuellen Abwärtsdruck zu verringern. Auf der Unterseite ist das September-Tief nahe 94,30 das wichtigste Unterstützungsniveau.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Indische Rupie - Häufig gestellte Fragen (FAQ)
Die indische Rupie wird stark von externen Faktoren wie dem Ölpreis, der Entwicklung des US-Dollars und dem Ausmaß der ausländischen Investitionen beeinflusst. Interventionen der Reserve Bank of India (RBI) können den Wechselkurs stabilisieren.
Die Reserve Bank of India (RBI) greift aktiv in den Devisenmarkt ein, um den Wechselkurs stabil zu halten und den Handel zu erleichtern. Gleichzeitig versucht sie, die Inflation durch Zinssatzanpassungen bei ihrem Zielwert von 4 % zu stabilisieren. Höhere Zinssätze stärken in der Regel die indische Rupie (INR), da sie das Land für ausländische Investoren attraktiver machen.
Makroökonomische Faktoren wie Inflation, Zinssätze, das Wirtschaftswachstum (BIP), die Handelsbilanz und ausländische Kapitalzuflüsse haben einen direkten Einfluss auf den Wert der indischen Rupie. Ein starkes Wirtschaftswachstum zieht vermehrt internationale Investoren an, was die Nachfrage nach der Rupie steigert. Auch eine weniger negative Handelsbilanz wirkt sich langfristig positiv auf die Währung aus. Besonders höhere Zinssätze – und hier vor allem die Realzinsen, also Zinssätze abzüglich der Inflation – können die Rupie stützen, da sie Indien für ausländische Investoren attraktiver machen. Ein "Risk-on"-Marktumfeld fördert zudem die Zuflüsse von Direkt- und Portfolioinvestitionen (FDI und FII), was ebenfalls die Rupie stärkt.
Eine steigende Inflation, vor allem im Vergleich zu den Handelspartnern Indiens, wirkt sich in der Regel negativ auf die Rupie aus, da dies eine Abwertung durch Überangebot signalisiert. Zudem verteuert Inflation die Exporte, was zu einem verstärkten Verkauf von Rupien führt, um ausländische Importe zu finanzieren – ein negativer Faktor für die Währung. Gleichzeitig reagiert die indische Zentralbank (Reserve Bank of India, RBI) häufig mit Zinserhöhungen auf steigende Inflation, was wiederum die Attraktivität der Rupie für internationale Investoren erhöht und den Kurs stabilisieren kann. Der gegenteilige Effekt tritt bei niedriger Inflation ein.
Empfohlene Artikel


