
Der Neuseeland-Dollar fällt auf ein neues Tief und erholt sich, da Rohöl billiger wird
- NZD/USD fällt unter 0,5700 auf ein 11-Wochen-Tief und erholt sich, da Rohöl nachgibt.
- RBNZ-Leitzins bei 2,75%, 1,125 Punkte unter dem Fed-Mittelpunkt.
- Chinas Xi vom 23. bis 25. September in Washington, Gespräche im Weißen Haus am Donnerstag.
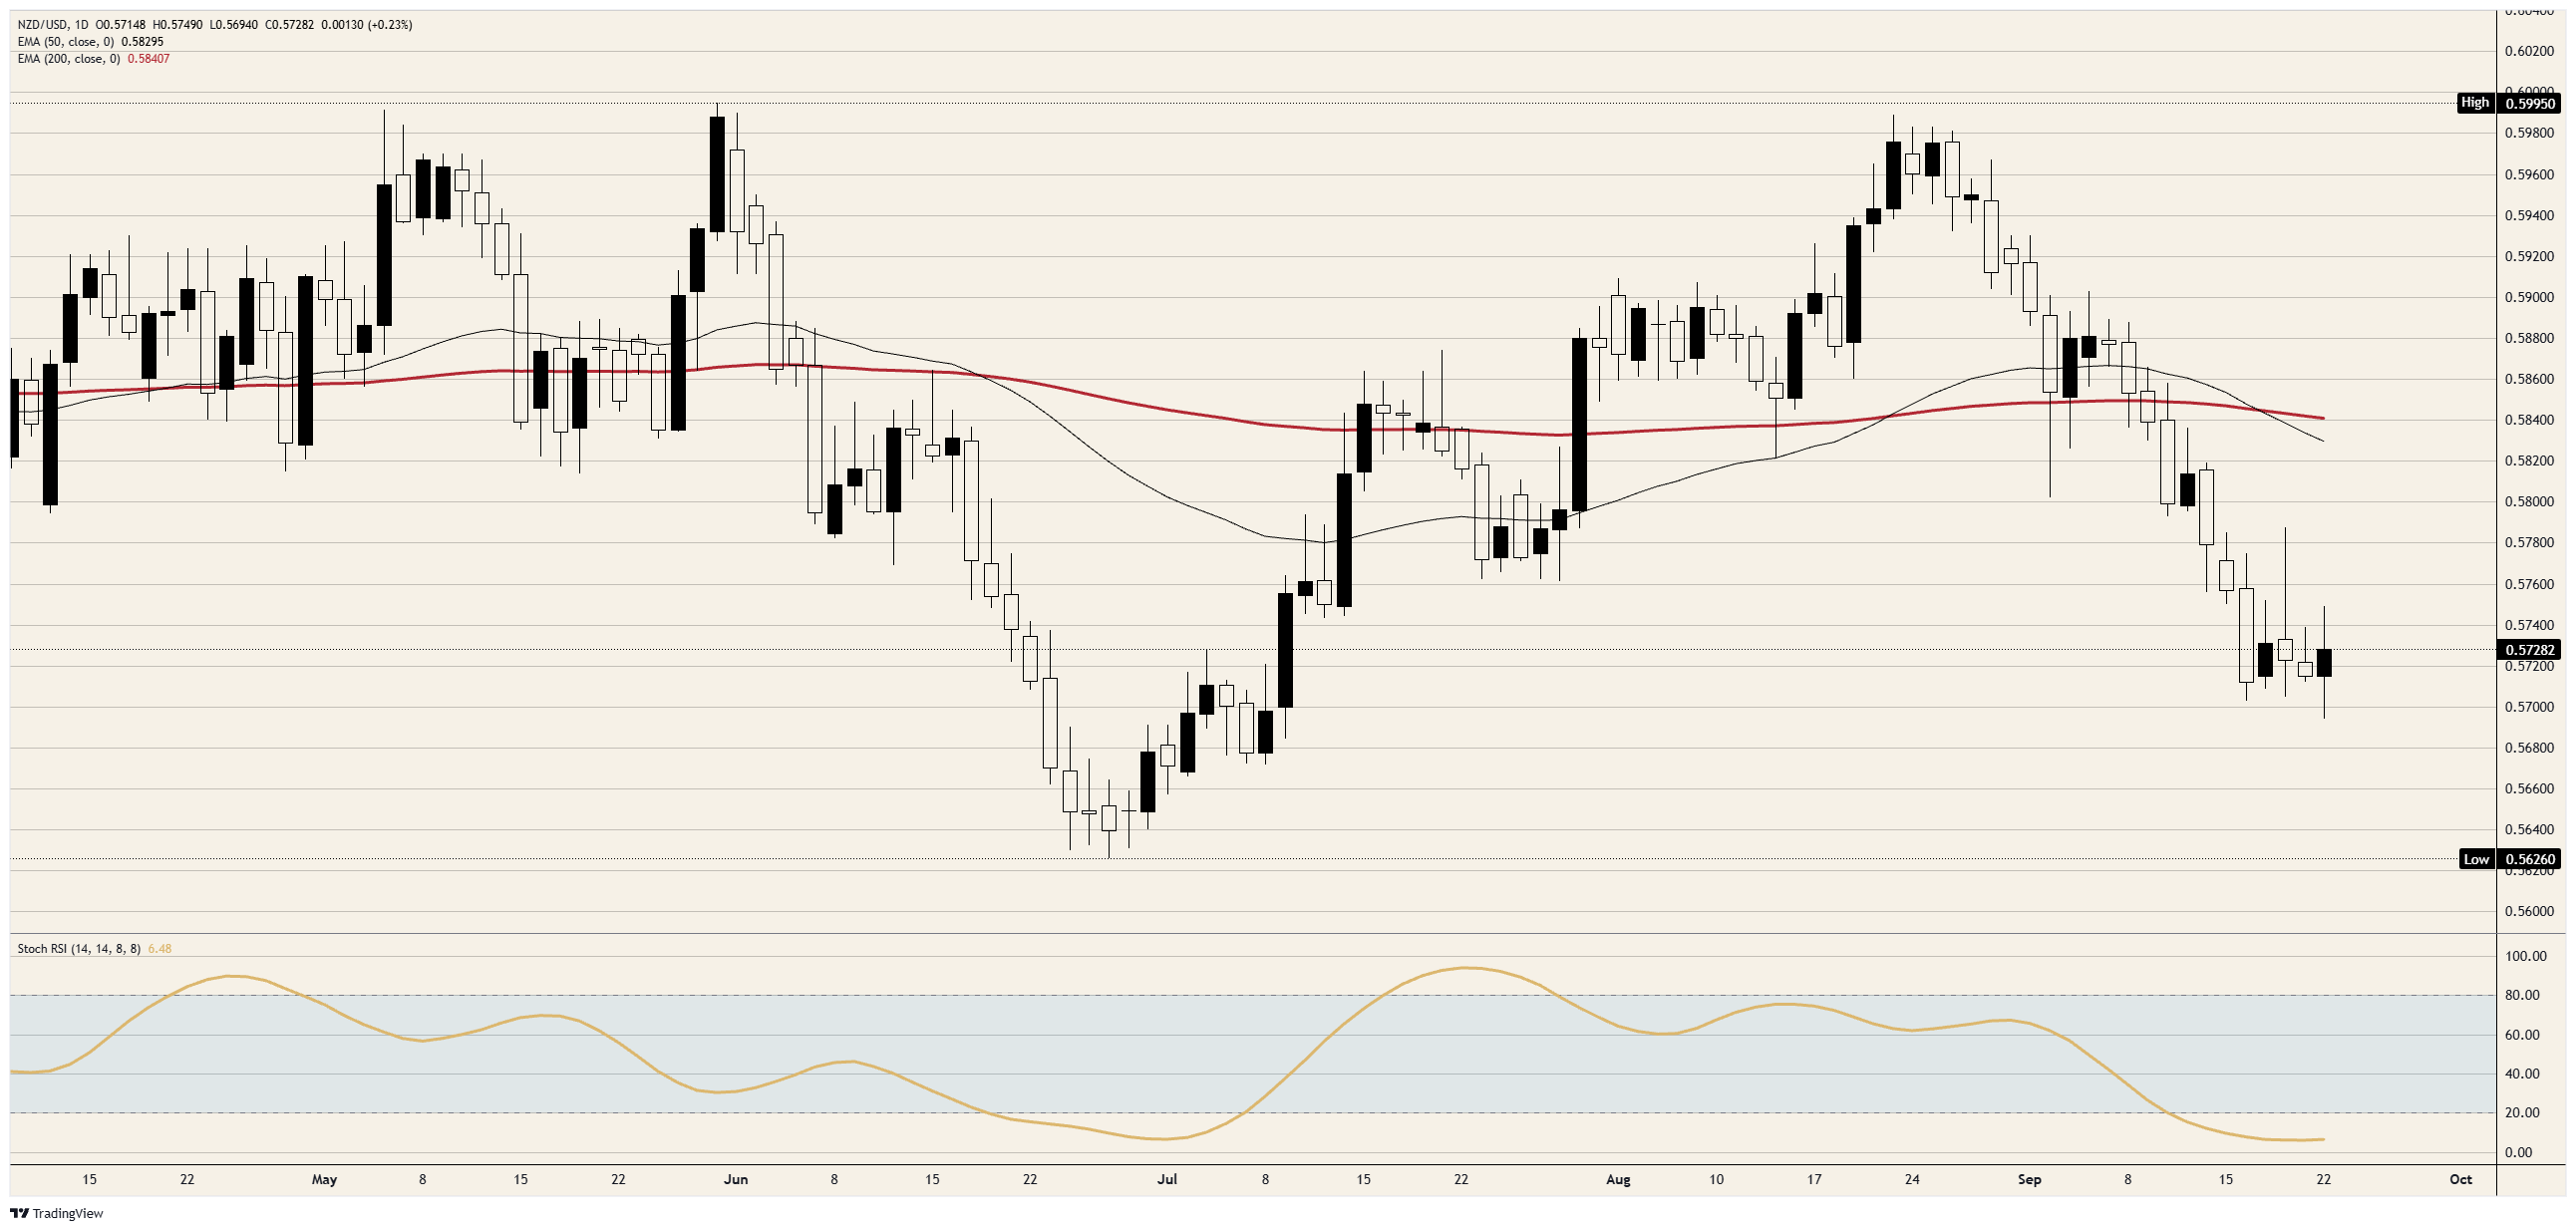
Vier Wochen Verkäufe haben NZD/USD von knapp unter 0,6000 auf den niedrigsten Stand seit Anfang Juli gedrückt. Am Dienstag fiel das Paar unter 0,5700, kletterte dann wieder zurück in die Spanne von 0,5700 bis 0,5800, in der es seit dem 16. September gehandelt wird, und notiert in der unteren Hälfte dieser Spanne. Die Erholung kam, als Rohöl billiger wurde, und jede Rally seit dem 18. September endete unter dem Hoch dieses Tages nahe 0,5800.
Neuseeland wuchs schneller als prognostiziert und der Kiwi fiel trotzdem
Die neuseeländische Wirtschaft wuchs im zweiten Quartal um 0,2%, wie Statistics New Zealand am 17. September berichtete, und übertraf damit die Prognose von 0,1% sowie die Nullwachstumsprognose der Reserve Bank of New Zealand (RBNZ). Das Jahreswachstum lag bei 2,6% gegenüber erwarteten 2,2%, und die RBNZ erwartet, dass die Inflation für den Rest des Jahres 2026 über 3% bleiben wird, was sie als Grund für ihre Zinserhöhungen anführt. Ein solcher Ausreißer nach oben sollte eine weitere Zinserhöhung im Blick behalten, und das Paar bewegte sich kaum, weil die Fed ihren eigenen Zinssatz am Vortag angehoben hatte.
Der Official Cash Rate (OCR) Neuseelands, die Bezeichnung der RBNZ für ihren Leitzins, liegt bei 2,75% und ist seit dem 2. September unverändert. RBNZ-Gouverneur Breman sagte damals, dass eine weitere Erhöhung wahrscheinlich sei, der Zeitpunkt jedoch höchst ungewiss sei, und dass der Zinssatz weiterhin akkommodierend sei, also niedrig genug, um die Wirtschaft zu stützen, statt sie zu bremsen. Der eigene Zinspfad der Bank deutet auf eine Pause am 28. Oktober und einen Schritt im Dezember hin. Der Fed-Mittelpunkt liegt bei 3,875%, sodass eine Kiwi-Einlage 1,125 Punkte weniger einbringt als eine Dollar-Einlage, und ein Viertelpunkt im Dezember würde den Abstand immer noch bei fast einem Punkt belassen.
Ein billigeres Barrel hilft einem Land, das seinen gesamten Treibstoff aus dem Ausland bezieht
Brent notierte unter 100 USD, als das Paar am Dienstag anzog, und Rohöl gab erneut nach, nachdem Iran ein bedingtes Angebot zur Wiedereröffnung von Hormus auf den Tisch gelegt hatte. Neuseeland importiert Benzin und Diesel, und Treibstoff trieb die Inflation im zweiten Quartal auf 4,1%. Ein niedrigerer Preis verringert die Importrechnung des Landes, was bedeutet, dass weniger neuseeländische Dollar verkauft werden müssen, um die Dollar zu kaufen, mit denen sie bezahlt wird.
Der chinesische Präsident Xi trifft am Mittwoch in Washington ein und begegnet Präsident Trump am Donnerstag im Weißen Haus, dem ersten Staatsbesuch eines chinesischen Staatschefs seit 2015. China ist Neuseelands größter Exportmarkt, daher stützt ein Deal, der die US-Zölle auf chinesische Waren lockert, die Nachfrage nach neuseeländischen Milch- und Fleischprodukten, und Händler kaufen den Kiwi als Stellvertreter für diesen Handel. Ein Gipfel hat ein festes Datum und ein ungewisses Ergebnis, und die Erholung vom Dienstag ergibt nur dann Sinn, wenn er gut verläuft.
Vor Freitag kommen keine Daten aus Neuseeland, also handelt das Paar US-Daten
Vor Freitag stehen keine wichtigen neuseeländischen Daten an, sodass das Paar auf den US-Kalender angewiesen ist. Der Auftragseingang langlebiger Güter am Freitag um 12:30 GMT dürfte laut Prognose um 0,4% zurückgehen, nachdem er zuvor um 1,1% gestiegen war. Der Teil, der die Unternehmensinvestitionen abbildet, die Aufträge für Investitionsgüter ohne Verteidigung und ohne Flugzeuge, dürfte nach unverändertem Wert um 0,5% steigen, sodass sich die Schlagzeile und der für die Zinsen relevante Teil laut Prognose in entgegengesetzte Richtungen bewegen.
Mehr Ausgaben der Unternehmen sind die Art von US-Stärke, die eine zweite Fed-Zinserhöhung für den 28. Oktober auf dem Tisch hält, am selben Tag, an dem die RBNZ entscheidet. Der am Mittwoch anstehende US-Industrieumfrage wird von 53,9 auf 53,5 prognostiziert. Eine Fed-Zinserhöhung und eine RBNZ-Pause am selben Tag würden die Differenz auf 1,375 Punkte ausweiten.
Auch der australische Arbeitsmarktbericht für August am Donnerstag um 01:30 GMT, der voraussichtlich 20.000 neue Stellen zeigen wird, ist wichtig, da sich der Australische und der Neuseeländische Dollar tendenziell gemeinsam bewegen und die Reserve Bank of Australia am 29. September tagt, wobei eine weitere Zinserhöhung zur Diskussion steht. Ein starkes australisches Ergebnis würde beide Währungen stützen und dem Kiwi einen Schub in Richtung des oberen Endes seiner Handelsspanne geben, ohne dass sich in Neuseeland etwas ändert.
Niveaus und Tendenz
Widerstand: 0,5750, wo der Anstieg vom Dienstag stoppte, dann 0,5800, die Obergrenze der Handelsspanne, in der sich das Paar seit dem 16. September befindet. Jenseits der Handelsspanne wurde der 50-Tage-Exponential Moving Average (EMA) bei rund 0,5850 seit dem Unterschreiten Anfang September nicht mehr getestet.
Unterstützung: 0,5700, die Untergrenze der Handelsspanne, die das Tief vom Dienstag um einige Pips unterschritt, bevor das Paar wieder anzog. Darunter liegt das Juli-Tief knapp über 0,5600.
Tendenz: Bärisch unter 0,5750. Das erste Ziel liegt bei 0,5700 und das zweite beim Juli-Tief knapp über 0,5600. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt bei 6 und verharrt seit dem 16. September am unteren Ende, sodass der Abwärtsdruck überdehnt ist und die Handelsspanne noch einige Sitzungen halten könnte, ohne dass sich die Einschätzung ändert. Das bärische Szenario scheitert bei einem Tagesschluss über 0,5800.
NZD/USD Tageschart
Japanischer Yen - Häufig gestellte Fragen (FAQ)
Der Wert des japanischen Yen hängt stark von der japanischen Wirtschaft, der Geldpolitik der Bank of Japan sowie von den Zinsunterschieden zu den USA ab. Auch das allgemeine Marktumfeld spielt eine Rolle.
Eines der Kernmandate der Bank of Japan ist die Stabilisierung der nationalen Währung, weshalb ihre geldpolitischen Maßnahmen maßgeblichen Einfluss auf den Yen haben. Obwohl direkte Interventionen am Devisenmarkt selten vorkommen, hat die BoJ in der Vergangenheit Schritte unternommen, um den Yen gezielt zu schwächen, meist unter Berücksichtigung der geopolitischen Beziehungen zu ihren Handelspartnern. Die ultralockere Geldpolitik der BoJ, die von 2013 bis 2024 umgesetzt wurde, hat durch eine zunehmende Divergenz gegenüber den geldpolitischen Strategien anderer großer Zentralbanken eine signifikante Abwertung des Yen verursacht. Mit der jüngsten graduellen Straffung dieser expansiven Maßnahmen zeigt der Yen Anzeichen einer Erholung.
Das Festhalten der BoJ an ihrer ultralockeren Geldpolitik hat zu einer zunehmenden Divergenz mit anderen Zentralbanken geführt, insbesondere mit der US-Notenbank. Dies begünstigt eine Ausweitung der Zinsdifferenz zwischen 10-jährigen amerikanischen und japanischen Anleihen, was den US-Dollar gegenüber dem japanischen Yen stärkt.
Der japanische Yen gilt als sogenannte „sichere Hafen“-Währung. In Zeiten von Unsicherheit oder Marktturbulenzen neigen Investoren dazu, ihr Kapital in den Yen umzuschichten, da dieser als stabil und verlässlich gilt. In solchen Phasen steigt der Wert des Yen im Vergleich zu anderen Währungen, die als riskanter eingestuft werden.
Empfohlene Artikel


