
Indische Rupie macht Wochengewinne zunichte, da die Ölpreise weiter steigen
- Die indische Rupie schwächt sich angesichts steigender Ölpreise weiter gegenüber dem US-Dollar ab.
- Die Spannungen im Nahen Osten sorgen weiterhin für Risiken bei der Energieversorgung.
- Die vorläufigen HSBC Global PMI-Daten für Indien bleiben im Oktober stark.
Die indische Rupie setzt ihre Schwäche vom Donnerstag gegenüber dem US-Dollar (USD) am Freitag fort und macht damit fast die gesamten zu Wochenbeginn erzielten Gewinne wieder zunichte. Das Währungspaar USD/INR steigt auf nahezu 94,92, da die aufgrund der Spannungen im Nahen Osten stark gestiegenen Ölpreise die indische Währung erheblich belasten.
Im frühen Handel legt der am 19. November auslaufende MCX-Rohölkontrakt um 0,65 % auf nahe Rs. 9.550 zu. Der Ölpreis liegt damit nahe seinen jüngsten Höchstständen von Rs. 9.661, die Anfang dieser Woche erreicht wurden.
Höhere Ölpreise sind für Währungen von Volkswirtschaften wie Indien, die stark auf Importe angewiesen sind, um ihren Energiebedarf zu decken, ein schlechtes Omen.
Die Spannungen im Nahen Osten flammen nach Drohnenangriff in Saudi-Arabien auf
Analysten der Commerzbank berichten, dass sich die Spannungen im Nahen Osten "nach einem Drohnenangriff auf das saudische Shaybah-Ölfeld, bei dem zwei Menschen getötet und zwei weitere verletzt wurden, verschärft haben", weisen jedoch darauf hin, dass die Auswirkungen auf Rohöl letztlich begrenzt blieben. Sie heben hervor, dass "die Ölpreise kurzzeitig sprangen, nachdem Berichte darauf hindeuteten, dass US-Diplomatenpersonal in größerem Umfang aus dem Golf abgezogen werden könnte," bevor die Bewegung wieder abebbte, als "Washington klarstellte, dass sich der Befehl auf Saudi-Arabien beschränkte," woraufhin der Markt einen Teil der zuvor erzielten Gewinne wieder abgab.
Der Abzug von US-Personal ohne Notfallstatus aus dem Golf hat Befürchtungen ausgelöst, dass sich die militärische Aggression im Iran weiter verschärfen könnte.
Die Produktion des privaten Sektors in Indien bleibt im Oktober robust
Den vorläufigen Daten des HSBC Global Purchasing Managers’ Index (PMI) für Oktober zufolge blieb die gesamte Geschäftstätigkeit stärker. Der Composite PMI liegt bei 56,7 und damit über dem endgültigen Wert von 55,9 im September. Eine starke Aktivität im Dienstleistungssektor führte zu einem deutlichen Anstieg des Composite PMI.
"Die Aktivität im verarbeitenden Gewerbe des privaten Sektors setzte ihre Expansion fort, wobei das Wachstum von Produktion und Auftragseingängen gegenüber den Niveaus des Vormonats weitgehend unverändert blieb. Der stabile Anstieg der Auftragseingänge verdeckt jedoch den stärksten Zuwachs bei den neuen Exportaufträgen seit Juni 2025. Die Hersteller reagierten darauf, indem sie ihre Lagerbestände an Vorleistungen und Fertigwaren erhöhten. Die Inflation der Inputkosten ließ nach, während sich der Anstieg der Verkaufspreise auf das schwächste Niveau seit fast vier Jahren verlangsamte," sagte Pranjul Bhandari, Chefökonomin für Indien bei HSBC.
US-PMI-Daten erwartet
Anleger warten auf die vorläufigen US-S&P-Global-PMI-Daten für Oktober, die um 13:45 GMT veröffentlicht werden. Sowohl für das verarbeitende Gewerbe als auch für den Dienstleistungssektor wird erneut eine Expansion erwartet, allerdings in moderatem Tempo.
USD/INR Technische Analyse
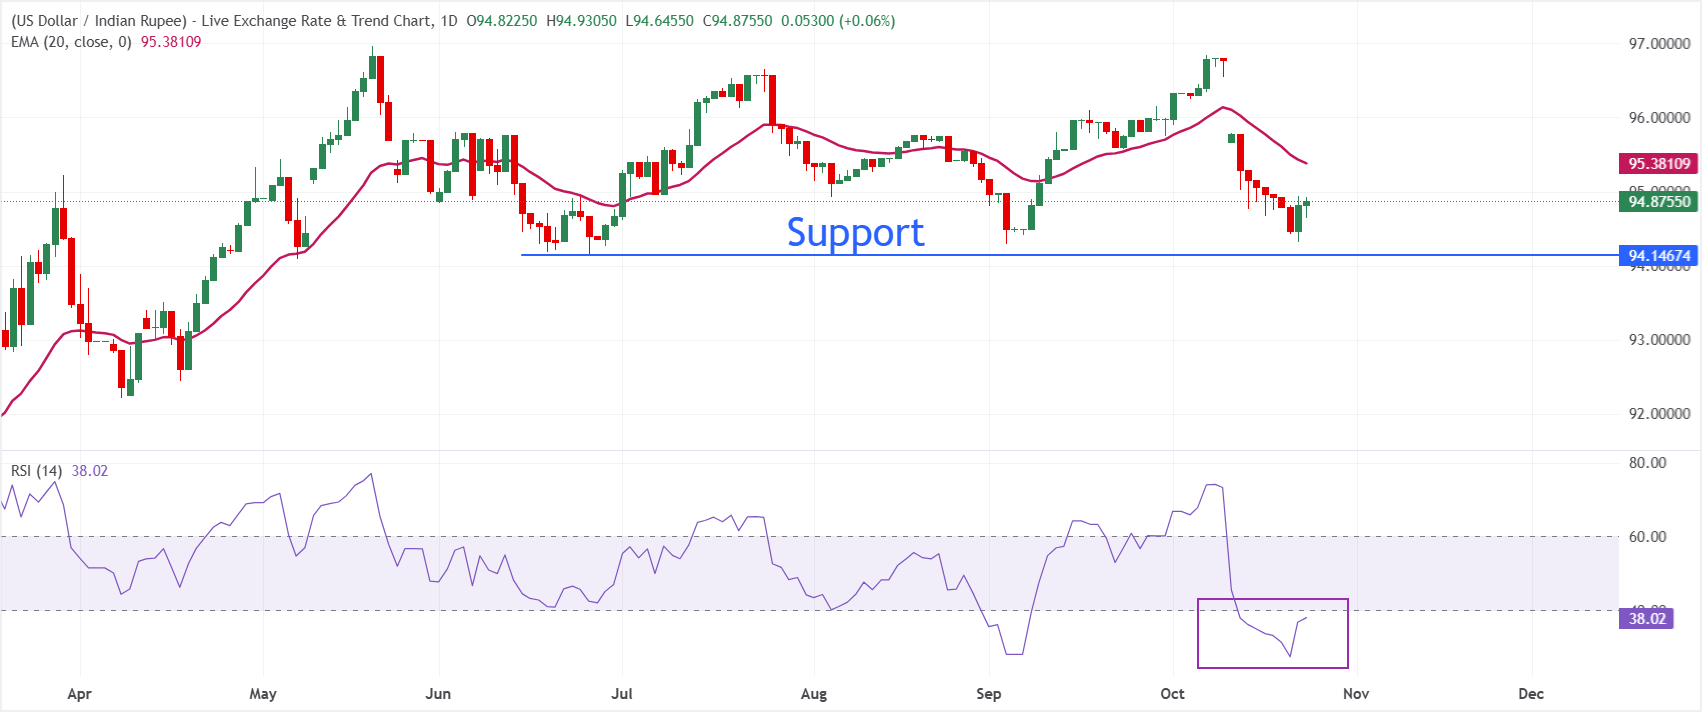
Im Tageschart notiert USD/INR bei 94,92 und behält damit einen kurzfristig bärischen Ton bei, da das Paar unter dem 20-Tage-Exponential Moving Average (EMA) bei 95,38 bleibt.
Das Paar hat sich deutlich von den jüngsten Hochs zurückgezogen, und der Relative Strength Index (14) bei 37,94 liegt weiterhin knapp über dem überverkauften Bereich, was darauf hindeutet, dass zwar das Abwärtsmomentum weiterhin vorhanden ist, der Verkaufsdruck jedoch etwas an Intensität verlieren könnte.
Auf der Oberseite liegt der unmittelbare Widerstand beim 20-Tage-EMA um 95,38, der Erholungsversuche begrenzt und zurückerobert werden muss, um den aktuellen Abwärtsbias zu mildern. Auf der Unterseite ist das Tief vom 25. Juni bei 94,15 das entscheidende Unterstützungsniveau.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Indische Rupie - Häufig gestellte Fragen (FAQ)
Die indische Rupie wird stark von externen Faktoren wie dem Ölpreis, der Entwicklung des US-Dollars und dem Ausmaß der ausländischen Investitionen beeinflusst. Interventionen der Reserve Bank of India (RBI) können den Wechselkurs stabilisieren.
Die Reserve Bank of India (RBI) greift aktiv in den Devisenmarkt ein, um den Wechselkurs stabil zu halten und den Handel zu erleichtern. Gleichzeitig versucht sie, die Inflation durch Zinssatzanpassungen bei ihrem Zielwert von 4 % zu stabilisieren. Höhere Zinssätze stärken in der Regel die indische Rupie (INR), da sie das Land für ausländische Investoren attraktiver machen.
Makroökonomische Faktoren wie Inflation, Zinssätze, das Wirtschaftswachstum (BIP), die Handelsbilanz und ausländische Kapitalzuflüsse haben einen direkten Einfluss auf den Wert der indischen Rupie. Ein starkes Wirtschaftswachstum zieht vermehrt internationale Investoren an, was die Nachfrage nach der Rupie steigert. Auch eine weniger negative Handelsbilanz wirkt sich langfristig positiv auf die Währung aus. Besonders höhere Zinssätze – und hier vor allem die Realzinsen, also Zinssätze abzüglich der Inflation – können die Rupie stützen, da sie Indien für ausländische Investoren attraktiver machen. Ein "Risk-on"-Marktumfeld fördert zudem die Zuflüsse von Direkt- und Portfolioinvestitionen (FDI und FII), was ebenfalls die Rupie stärkt.
Eine steigende Inflation, vor allem im Vergleich zu den Handelspartnern Indiens, wirkt sich in der Regel negativ auf die Rupie aus, da dies eine Abwertung durch Überangebot signalisiert. Zudem verteuert Inflation die Exporte, was zu einem verstärkten Verkauf von Rupien führt, um ausländische Importe zu finanzieren – ein negativer Faktor für die Währung. Gleichzeitig reagiert die indische Zentralbank (Reserve Bank of India, RBI) häufig mit Zinserhöhungen auf steigende Inflation, was wiederum die Attraktivität der Rupie für internationale Investoren erhöht und den Kurs stabilisieren kann. Der gegenteilige Effekt tritt bei niedriger Inflation ein.
Empfohlene Artikel


