



Cerebras Q3-Ergebnisvorschau: Bereitstellung von Rechenleistung für OpenAI und Margen im Fokus, während höchstes Kursziel der Wall Street 325 $ erreicht
TradingKey - Cerebras (CBRS) wird seine Finanzergebnisse für das dritte Quartal 2026 am 12. November nach Börsenschluss (Eastern Time) vorlegen und um 17:00 Uhr eine Telefonkonferenz abhalten.
Cerebras ist ein KI-Chip-Unternehmen, dessen Kerntechnologie aus Wafer-Scale-Prozessoren und High-Performance-Computing-Systemen besteht und das Rechenleistung für das Training und die Inferenz großer Modelle bereitstellt.
Am 12. November notierten die Aktien von Cerebras bei Redaktionsschluss im vorbörslichen Handel mit einem Minus von 1,2 % bei 99,87 US-Dollar. Im Fokus des Marktes steht, ob das Unternehmen seine Umsätze mit KI-Inferenzdiensten weiter steigern kann und wie sich der Ausbau der Rechenzentren auf die Gewinnmargen auswirkt.
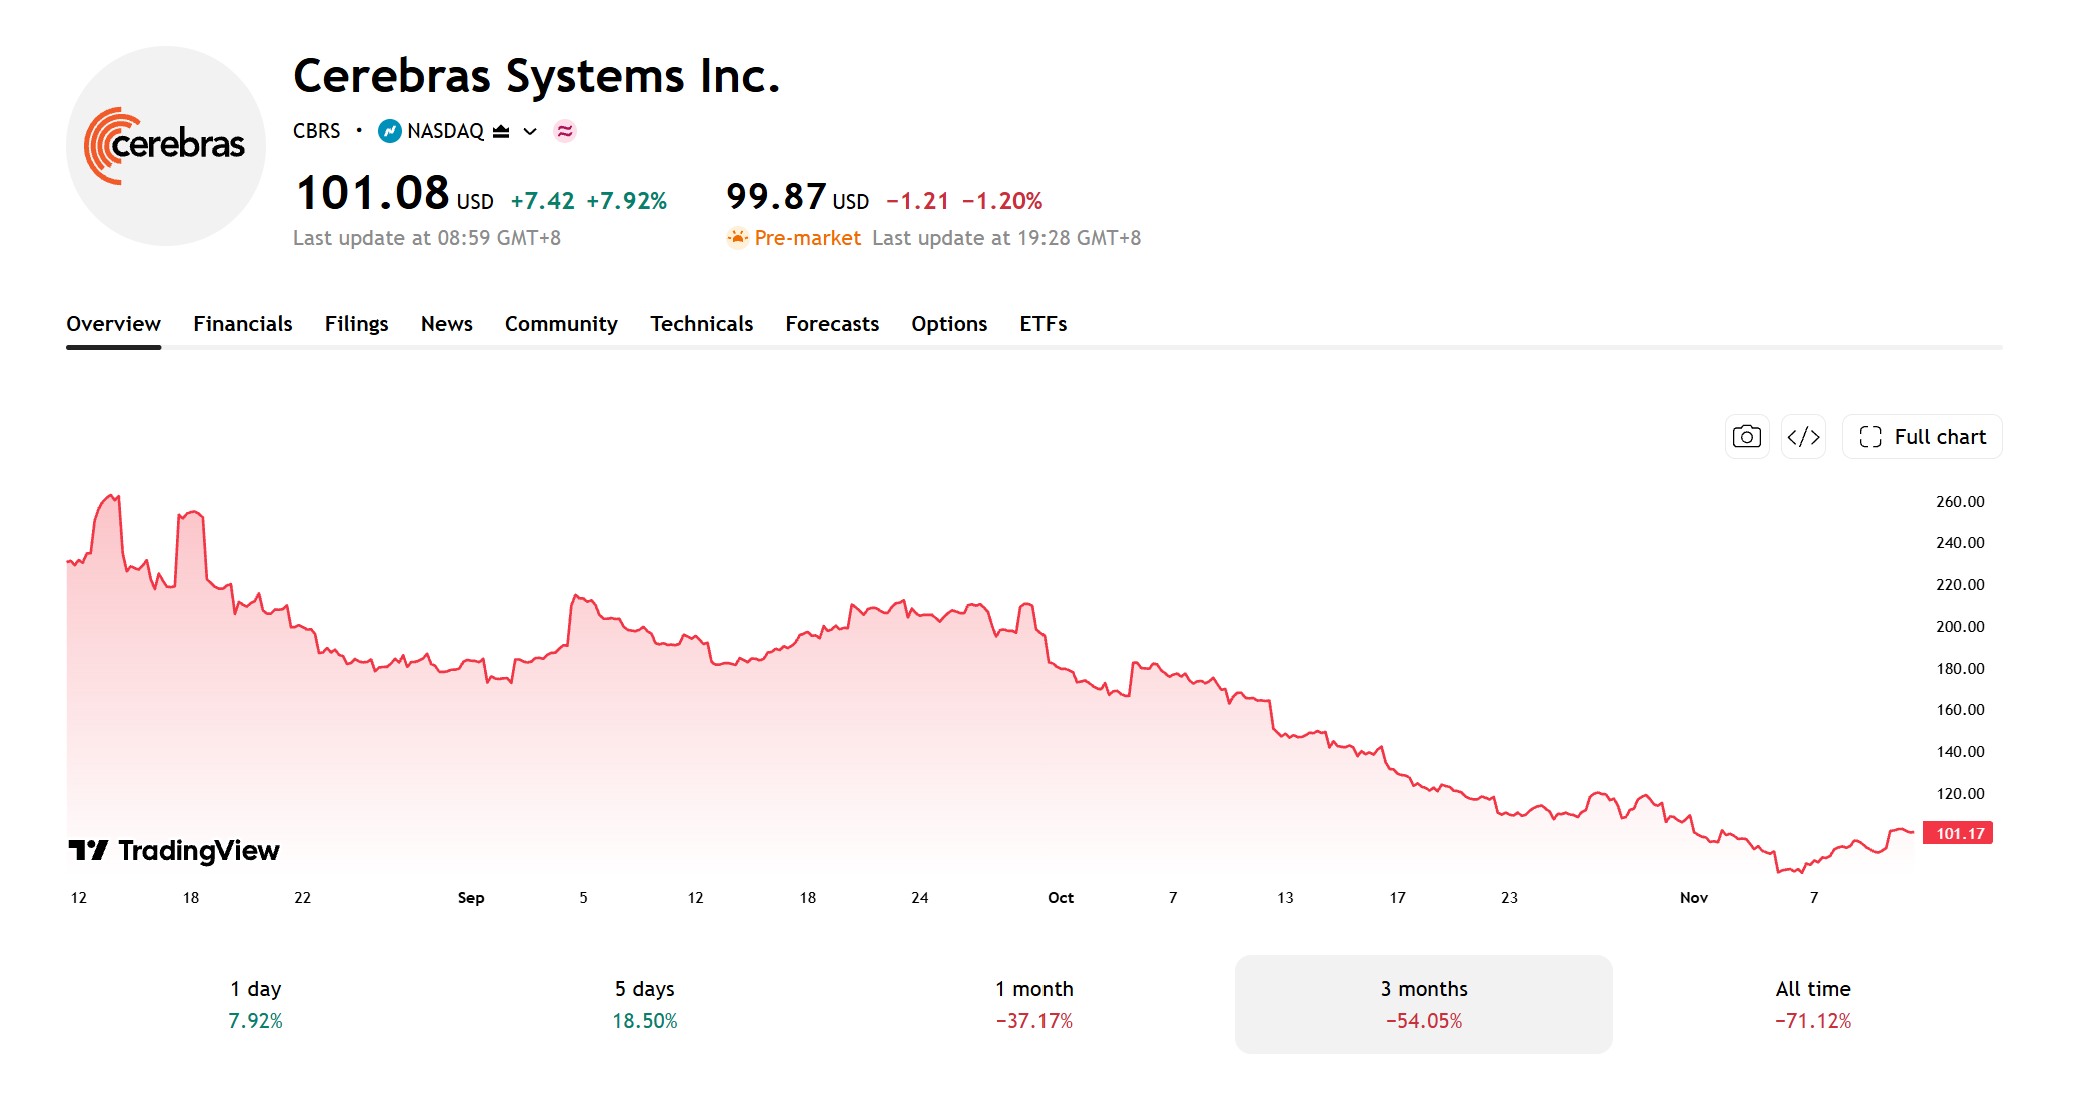
[Quelle: TradingView]
Markterwartungen nahe dem oberen Ende der Unternehmensprognose
Cerebras erwartet für das dritte Quartal einen Kernumsatz von 214 bis 216 Millionen US-Dollar. Der von Zacks ermittelte Marktkonsens liegt bei 215,82 Millionen US-Dollar und damit nahe dem oberen Ende der Unternehmensprognose.
Im zweiten Quartal wies Cerebras einen GAAP-Umsatz von 180 Millionen US-Dollar aus, ein Plus von 74 % im Jahresvergleich, sowie einen Kernumsatz von 210 Millionen US-Dollar, was einem Zuwachs von 103 % gegenüber dem Vorjahr entspricht.
Davon entfielen 126 Millionen US-Dollar auf den GAAP-Umsatz aus Cloud- und sonstigen Dienstleistungen, ein Anstieg von 281 % im Jahresvergleich. Allerdings verzeichnete das Unternehmen für das Quartal einen GAAP-Nettoverlust von 450,5 Millionen US-Dollar und steht damit weiterhin unter erheblichem Rentabilitätsdruck.
OpenAI-Compute-Bereitstellung und Margenentwicklung im Fokus der Q3-Zahlen
Im zweiten Quartal lag die Kern-Bruttomarge von Cerebras bei 40,6 % und die operative Kernmarge bei -16 %. Für das dritte Quartal rechnet das Unternehmen mit einem Rückgang der beiden Kennzahlen auf 38 % bis 40 % beziehungsweise -25 % bis -23 %, wobei sich die operative Kernmarge voraussichtlich weiter verschlechtern wird.
CFO Bob Komin erklärte, dass das dritte Quartal die Talsohle bei der Kern-Bruttomarge markieren könnte, und für das vierte Quartal wird mit einer Verbesserung der Margen gerechnet, sobald proprietäre Rechensysteme ans Netz gehen.
Die Auslieferung von OpenAI-Aufträgen ist ein weiterer wesentlicher Höhepunkt. OpenAI hat sich dazu verpflichtet, 750 Megawatt an Rechenkapazität für KI-Inferenz abzunehmen. Zum 30. Juni beliefen sich die verbleibenden Leistungsverpflichtungen von Cerebras auf 25,4 Milliarden US-Dollar, von denen ein erheblicher Teil auf den Vertrag mit OpenAI entfällt.
Die Rechenzentrumskapazität, die bereits in Betrieb ist, unter Vertrag steht und bis Ende 2027 bereitgestellt werden soll, übersteigt 600 Megawatt, wobei die nachfolgende Umsatzrealisierung nach wie vor vom Tempo der Bereitstellung der Rechenkapazitäten abhängt.
Was die Partnerschaften betrifft, wird die gemeinsam mit AMD entwickelte disaggregierte Inferenzlösung voraussichtlich im vierten Quartal 2026 in die Serienproduktion gehen, während das Kooperationsprojekt mit AWS im ersten Quartal 2027 an Amazon Bedrock angebunden werden soll.
Zudem hob das Unternehmen seine Prognose für den Kernumsatz im Gesamtjahr 2026 auf 880 Millionen bis 890 Millionen US-Dollar an. Zu den wesentlichen Punkten, auf die bei dieser Telefonkonferenz zu achten ist, gehört, ob die Gesamtjahresziele gehalten werden können und ob neue Kapazitäten sowie Partnerschaftsprojekte wie geplant in Umsatz umgesetzt werden können.
Höchstes Kursziel an der Wall Street bei 325 US-Dollar
Laut von StockAnalysis zusammengestellten Daten haben 11 Analysten für Cerebras ein durchschnittliches 12-Monats-Kursziel von 245,18 US-Dollar ausgegeben, was einem Aufwärtspotenzial von rund 142,56 % gegenüber dem Schlusskurs vom 11. November von 101,08 US-Dollar entspricht. Das höchste Kursziel liegt bei 325 US-Dollar, das niedrigste bei 170 US-Dollar, bei einer Gesamteinstufung von "Strong Buy".
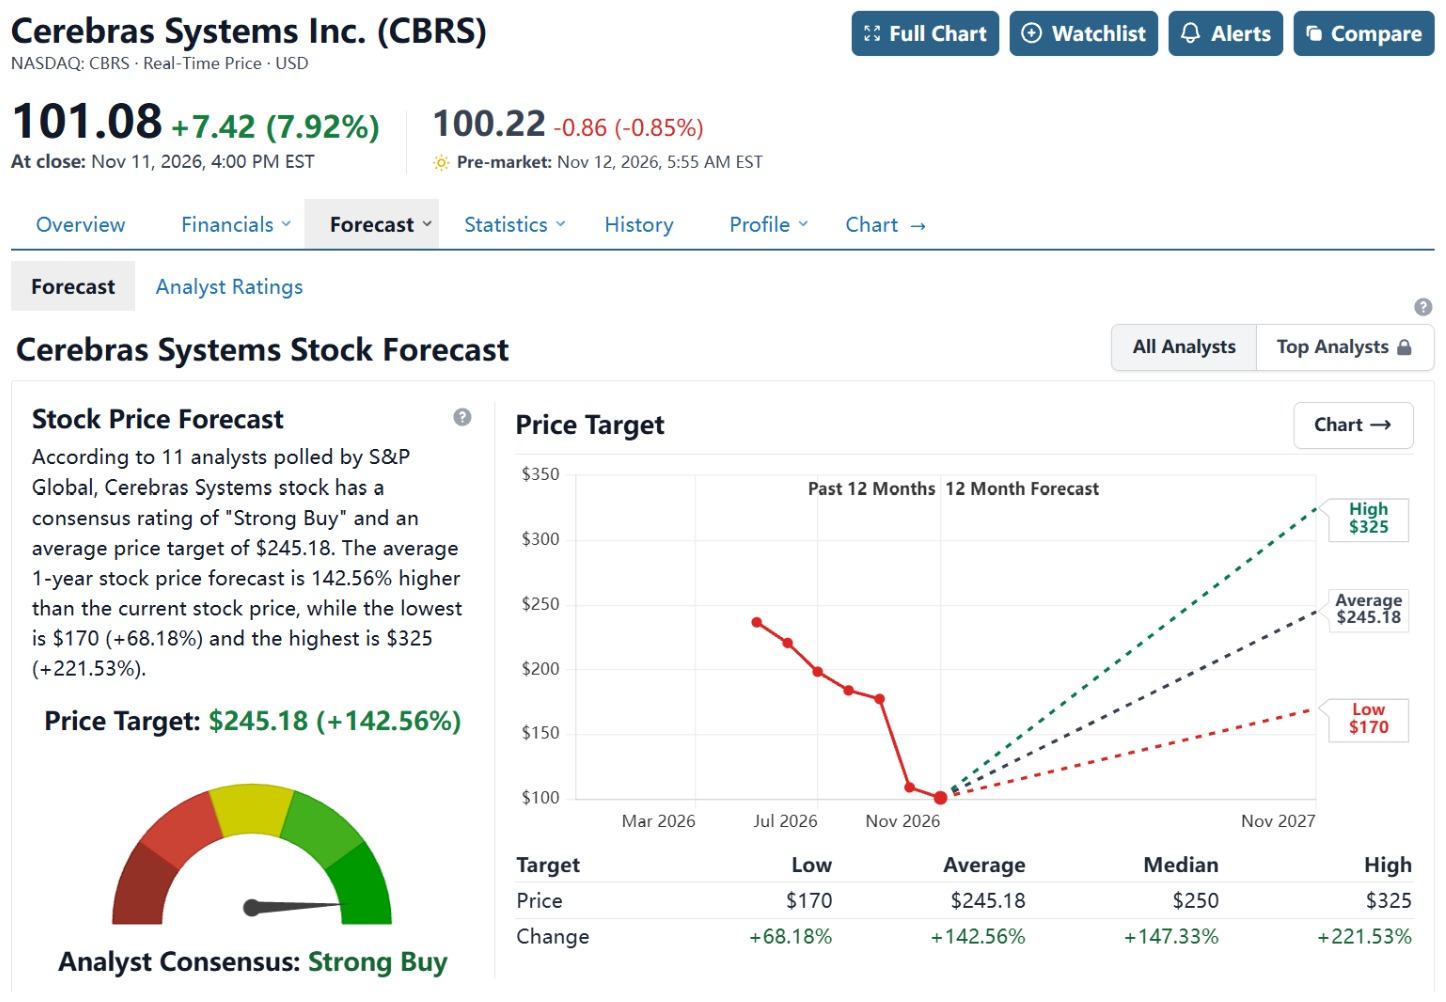
[Quelle: StockAnalysis]
Zuletzt senkten Morgan Stanley, UBS und Wedbush ihre Kursziele für Cerebras auf 178 US-Dollar, 250 US-Dollar bzw. 190 US-Dollar, behielten jedoch ihre optimistischen Einstufungen bei.
Die UBS bleibt optimistisch hinsichtlich der Wachstumschancen, die durch Aufträge von OpenAI, Auslieferungen des CS-4-Chips sowie Partnerschaften mit unter anderem AWS und Oracle getrieben werden. Wedbush wiederum sieht die Bewertungskompression im gesamten Halbleitersektor als Hauptgrund für die Senkung des Kursziels, merkt jedoch an, dass einige Marktsorgen bezüglich der Lebensdauer von Wafer-Scale-Chips, der OpenAI-Aufträge und der Nachfrage nach KI-Inferenz übertrieben seien, und prognostiziert, dass die Ergebnisse des Unternehmens für das dritte Quartal die Erwartungen übertreffen könnten.
Wenn der Kernumsatz die Prognose erfüllt, die Bruttomarge im Bereich von 38 % bis 40 % bleibt und der Zeitplan für die Auslieferung des OpenAI-Projekts unverändert bleibt, könnte der Aktienkurs Unterstützung finden. Sollten die Margen dagegen hinter der Prognose zurückbleiben oder sich die Bereitstellung von Rechenzentren verzögern, könnte der Markt seine Erwartungen an das künftige Umsatzwachstum nach unten korrigieren.
Empfohlene Artikel


